
Der kaufmännische Leiter im Mittelstand: Rolle, Aufgaben und wie moderne Software die Arbeit verändert
Wer ist der kaufmännische Leiter und warum ist diese Rolle im Mittelstand besonders anspruchsvoll?
Der kaufmännische Leiter ist die zentrale Schaltstelle zwischen operativem Tagesgeschäft und strategischer Unternehmensführung. Er trägt die kaufmännische Gesamtverantwortung eines Unternehmens: von der Finanzplanung über das Controlling bis hin zur Liquiditätssicherung und zum Reporting gegenüber Geschäftsführung, Banken und Investoren.
Im Großkonzern verteilt sich diese Verantwortung auf spezialisierte Abteilungen Treasury, Controlling, Accounting, FP&A. Im Mittelstand liegt all das in einer Hand. Der kaufmännische Leiter eines Unternehmens mit 25 bis 500 Mitarbeitern ist gleichzeitig Controller, Finanzplaner, Risikoanalyst, Bankbegleiter und strategischer Berater der Geschäftsführung. Häufig führt er dabei ein kleines Team von zwei bis fünf Personen oder arbeitet sogar allein.
Genau diese Verdichtung macht die Rolle so anspruchsvoll und so entscheidend für den Unternehmenserfolg. Ein kaufmännischer Leiter, der in manuellen Prozessen und Excel-Arbeit gebunden ist, kann diese strategische Rolle nicht vollständig ausfüllen. Ein kaufmännischer Leiter, dem die richtigen Werkzeuge zur Verfügung stehen, wird zum internen Strategen.
Die Kernaufgaben der kaufmännischen Leiter im Überblick
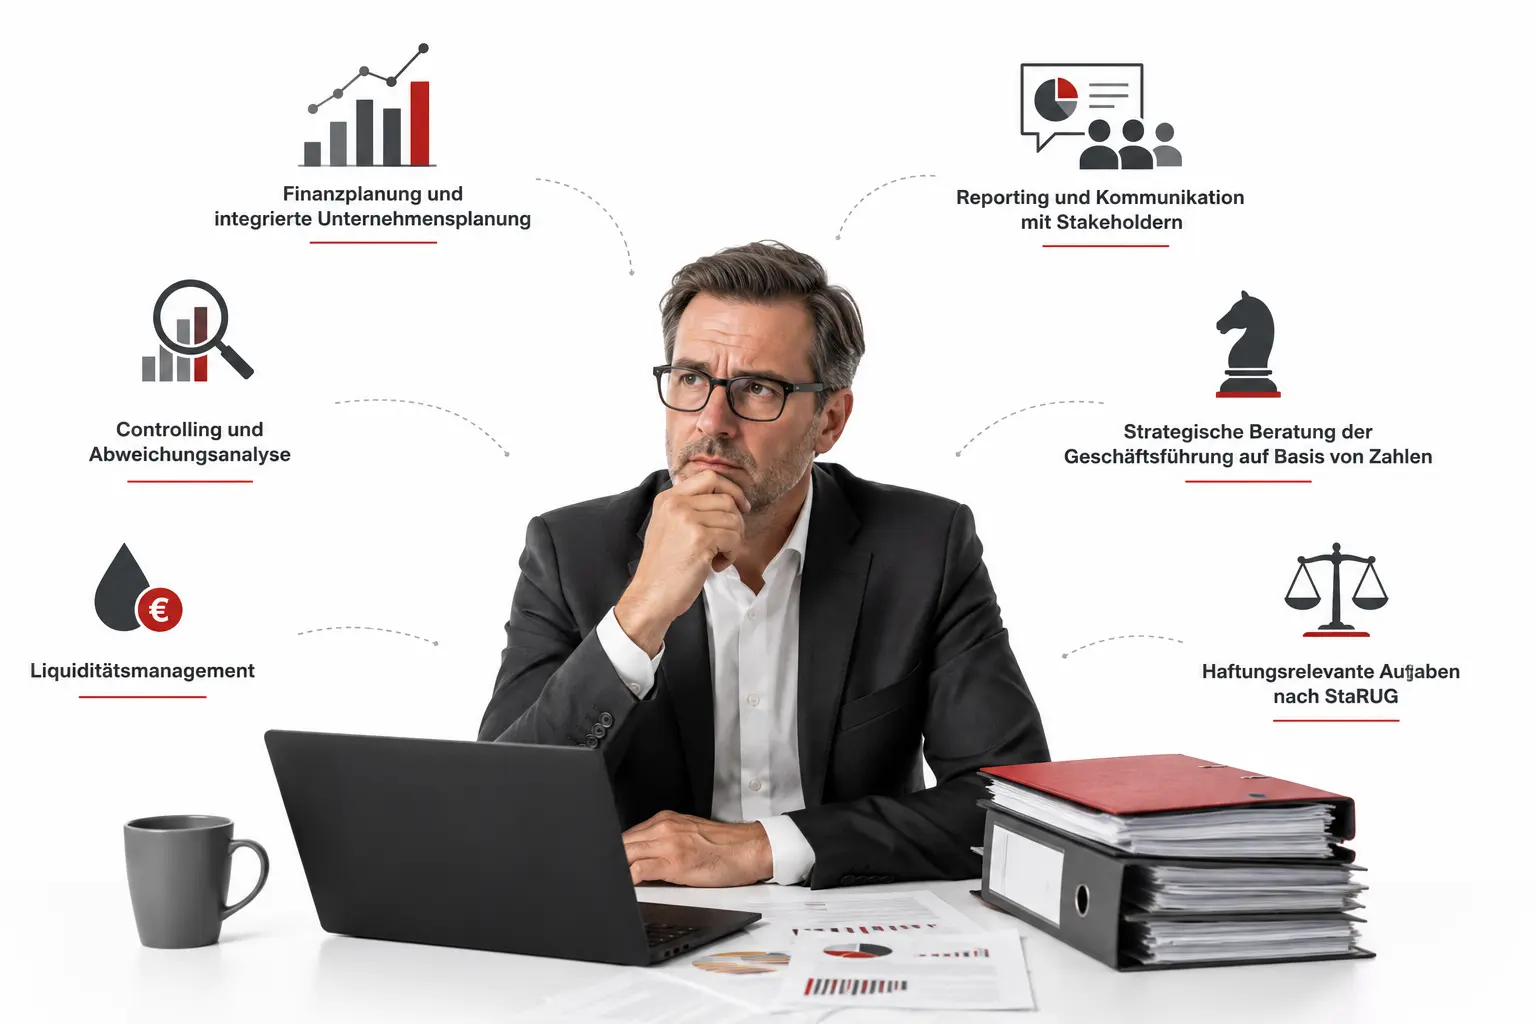
Finanzplanung und integrierte Unternehmensplanung
Die Finanzplanung ist das Herzstück der Arbeit eines kaufmännischen Leiters. Dabei geht es nicht nur um eine einfache GuV-Planung, sondern um eine integrierte Betrachtung: Ergebnisplanung, Finanzplanung und Bilanzplanung müssen konsistent miteinander verknüpft sein.
Was bedeutet das konkret? Die Ergebnisplanung zeigt, welche Erlöse und Aufwendungen das Unternehmen in den nächsten Monaten und Jahren erwartet und ob am Ende ein Gewinn steht. Die Finanzplanung übersetzt diese Pläne in Zahlungsströme und zeigt, wann welche Mittel tatsächlich fließen. Die Bilanzplanung zeigt, welche Auswirkungen diese Entwicklungen auf die Kapitalstruktur des Unternehmens haben wie z.B. Eigenkapitalquote, Verschuldungsgrad, Kapitalbindung.
Wer nur eine dieser drei Dimensionen plant, plant unvollständig. Banken wissen das und fordern bei Kreditgesprächen zunehmend integrierte Planungsunterlagen, die alle drei Ebenen abdecken und konsistent miteinander verknüpft sind.
Controlling und Abweichungsanalyse
Planung ist wertlos ohne Kontrolle. Der kaufmännische Leiter vergleicht monatlich die tatsächlichen Zahlen mit dem Plan, identifiziert Abweichungen und bewertet deren Ursachen. Ist ein Umsatzrückgang temporär oder strukturell? Sind gestiegene Personalkosten auf ein Einzel-Event zurückzuführen oder ein dauerhafter Trend? Reicht die aktuelle Marge, um die geplanten Investitionen zu finanzieren?
Diese Fragen zu beantworten erfordert nicht nur Datenzugang, sondern betriebswirtschaftliches Urteilsvermögen. Das Controlling entfaltet seinen Wert erst dann vollständig, wenn der kaufmännische Leiter nicht damit beschäftigt ist, Daten zusammenzusuchen, sondern sie zu interpretieren.
Liquiditätsmanagement
Unternehmen sterben selten an mangelnder Profitabilität, sondern sie werden insolvent wegen mangelnder Liquidität. Ein Betrieb kann profitabel sein und trotzdem zahlungsunfähig werden, wenn Forderungen zu spät eingehen, Verbindlichkeiten zu früh fällig werden oder eine große Investition den Cashflow vorübergehend belastet.
Der kaufmännische Leiter muss die Liquiditätslage seines Unternehmens nicht nur für heute, sondern für die nächsten zwölf bis achtzehn Monate im Blick haben. Er plant Zahlungseingänge und -ausgänge, steuert das Working Capital, überwacht Kreditlinien und handelt frühzeitig, wenn sich Engpässe abzeichnen.
Frühzeitig heißt dabei: sechs Monate vorher, nicht sechs Wochen. Wer eine sich abzeichnende Liquiditätslücke erst erkennt, wenn sie wenige Wochen entfernt ist, hat kaum noch Handlungsoptionen. Wer sie ein halbes Jahr früher sieht, kann gegensteuern, sei es durch Factoring, angepasste Zahlungsziele, Linienerhöhung oder verschobene Investitionen.
Reporting und Kommunikation mit Stakeholdern
Der kaufmännische Leiter ist der Hauptkommunikator in allen finanziellen Fragen. Er bereitet monatliche Berichte für die Geschäftsführung vor, präsentiert beim Beirat oder Aufsichtsrat, begleitet Bankgespräche und bereitet Investorenpräsentationen vor.
Die Qualität dieser Berichte entscheidet oft darüber, wie viel Vertrauen die Geschäftsführung in die kaufmännische Steuerung hat und damit auch, wie viel strategischen Einfluss der kaufmännische Leiter ausüben kann. Ein gut aufbereiteter, konsistenter Bericht schafft Vertrauen. Ein zusammengestückeltes Excel-Dokument mit unterschiedlichen Darstellungen erzeugt Rückfragen.
Strategische Beratung der Geschäftsführung
Moderne kaufmännische Leiter sind weit mehr als Zahlenlieferanten. Sie sind strategische Berater, die Investitionsentscheidungen durchrechnen, Szenarien modellieren und die finanziellen Konsequenzen unternehmerischer Entscheidungen transparent machen.
Soll eine neue Maschine gekauft oder geleast werden? Welche Auswirkung hat der Eintritt in einen neuen Markt auf die Liquidität in den nächsten drei Jahren? Was passiert mit der Eigenkapitalquote, wenn die Umsätze um 15 Prozent einbrechen? Diese Fragen kann nur beantworten, wer die Zahlen beherrscht und gleichzeitig das Geschäftsmodell versteht.
Haftungsrelevante Aufgaben nach StaRUG
Seit 2021 verpflichtet das Gesetz über den Stabilisierungs- und Restrukturierungsrahmen für Unternehmen (StaRUG) Geschäftsführer zur frühzeitigen Erkennung bestandsgefährdender Entwicklungen. In der Praxis fällt diese Aufgabe in den Verantwortungsbereich des kaufmännischen Leiters: Er muss ein funktionierendes Krisenfrüherkennungssystem betreiben und dokumentieren können, dass das Unternehmen finanziell überwacht wird. Wer das nicht kann, riskiert im Insolvenzfall persönliche Haftung der Geschäftsführung.
Die wichtigsten Kennzahlen, die ein kaufmännischer Leiter beherrschen muss
Ein kaufmännischer Leiter im Mittelstand bewegt sich täglich mit einer Reihe von Kennzahlen, die er nicht nur kennen, sondern interpretieren und steuern muss:
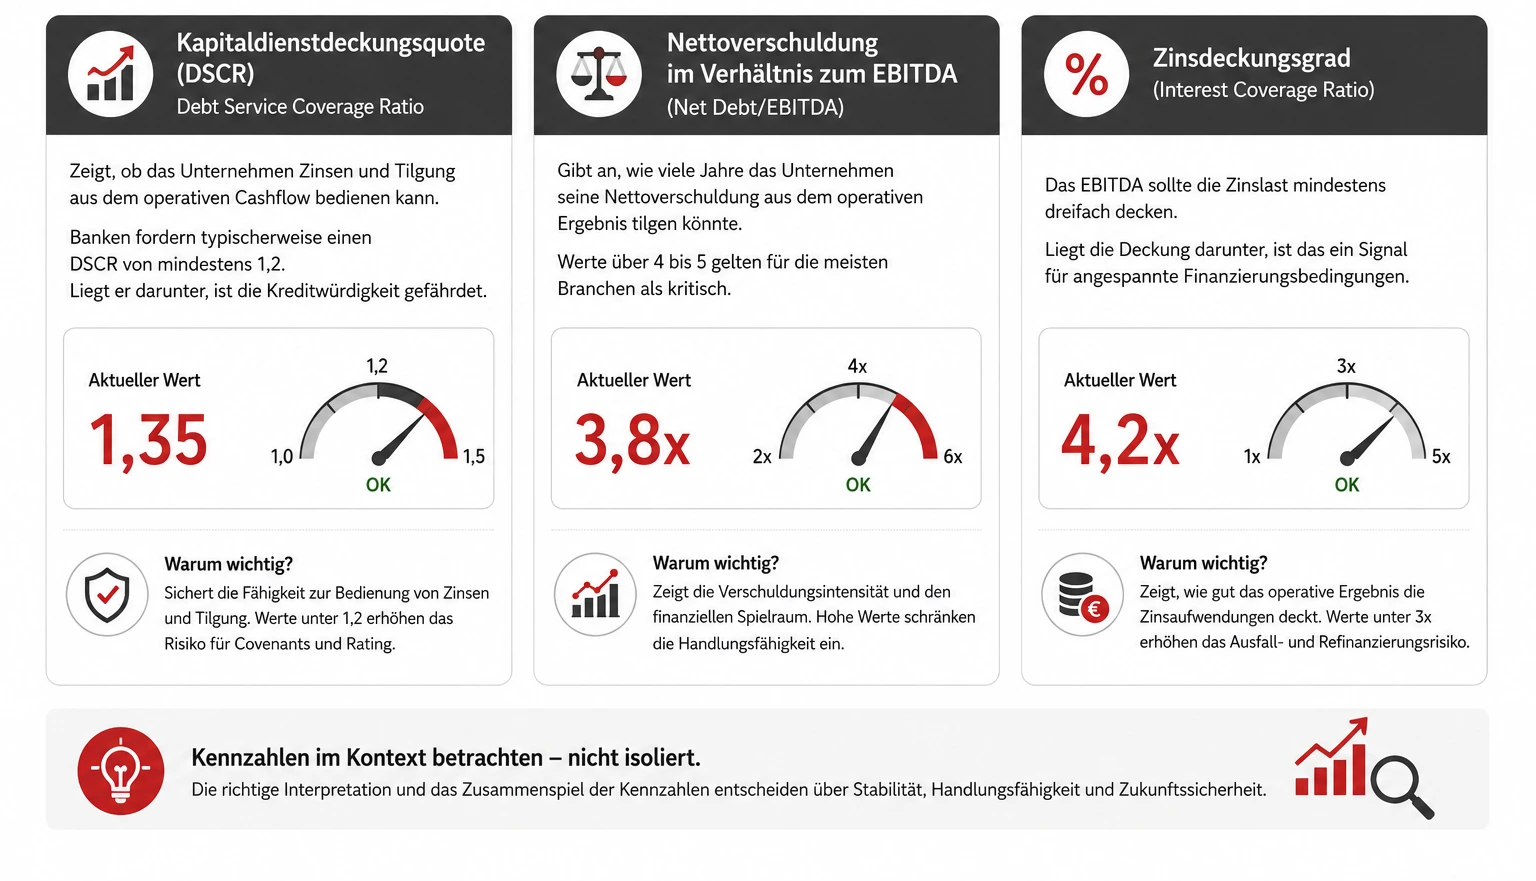
Kapitaldienstdeckungsquote (DSCR: Debt Service Coverage Ratio): Zeigt, ob das Unternehmen Zinsen und Tilgung aus dem operativen Cashflow bedienen kann. Banken fordern typischerweise einen DSCR von mindestens 1,2. Liegt er darunter, ist die Kreditwürdigkeit gefährdet.
Nettoverschuldung im Verhältnis zum EBITDA (Net Debt/EBITDA): Gibt an, wie viele Jahre das Unternehmen bräuchte, um seine Nettoverschuldung aus dem operativen Ergebnis zu tilgen. Werte über 4 bis 5 gelten für die meisten Branchen als kritisch.
Zinsdeckungsgrad (Interest Coverage Ratio): Das EBITDA sollte die Zinslast mindestens dreifach decken. Liegt die Deckung darunter, ist das ein Signal für angespannte Finanzierungsbedingungen.
Cash Conversion Cycle: Wie lange dauert es, bis aus dem eingesetzten Kapital wieder Liquidität wird? Je kürzer dieser Zyklus, desto effizienter ist das Working Capital Management.
Eigenkapitalquote: Verhältnis des Eigenkapitals zur Bilanzsumme. Für Banken und Investoren ein zentrales Bonitätskriterium. Im Mittelstand wird häufig eine Quote von mindestens 20 bis 30 Prozent erwartet.
Working Capital: Umlaufvermögen minus kurzfristige Verbindlichkeiten. Zeigt, wie viel Kapital im operativen Geschäft gebunden ist und ob das Unternehmen kurzfristigen Verbindlichkeiten problemlos nachkommen kann.
EBITDA-Marge: Operatives Ergebnis vor Zinsen, Steuern und Abschreibungen im Verhältnis zum Umsatz. Wichtigste Kennzahl für Vergleiche innerhalb der Branche und für die Unternehmensbewertung.
Unternehmenswert: Zunehmend relevant nicht nur bei Verkaufsabsichten, sondern auch für Nachfolgeplanung, Gesellschafterverhandlungen und Beiratsgespräche. Der Unternehmenswert wird typischerweise als Multiplikator des bereinigten EBITDA berechnet.
Wo kaufmännische Leiter im Mittelstand heute an Grenzen stoßen
Die Herausforderungen sind strukturell und betreffen fast alle mittelständischen Unternehmen, unabhängig von Branche und Größe.
Das Excel-Problem: Excel ist kein Planungssystem, sondern es ist ein Tabellenkalkulationsprogramm, das als Planungssystem zweckentfremdet wird. Das Ergebnis sind fehleranfällige, schwer pflegbare Konstruktionen, bei denen eine geänderte Prämisse in zehn Stellen manuell nachgezogen werden muss. Studien zeigen, dass in über 80 Prozent aller Unternehmens-Excel-Modelle wesentliche Fehler stecken. Wer auf solchen Modellen strategische Entscheidungen aufbaut, tut das auf unsicherem Fundament.
Das Zeitproblem: Wenn die Datenpflege, der Abgleich zwischen Systemen und die manuelle Aufbereitung von Berichten den Großteil der Arbeitszeit des kaufmännischen Leiters beanspruchen, bleibt keine Kapazität für die eigentlich wichtige Arbeit: analysieren, beraten, steuern.
Das Aktualitätsproblem: Monatliche Berichte, die erst in der dritten Woche des Folgemonats fertig sind, bilden nicht die aktuelle Lage ab, sie beschreiben die Vergangenheit. Für eine vorausschauende Steuerung ist das zu spät.
Das Konsistenzproblem: Wenn GuV-Planung, Liquiditätsplanung und Bilanzplanung in separaten Dateien geführt werden, entstehen unweigerlich Inkonsistenzen. Die Annahmen passen nicht zusammen, Rundungsdifferenzen treten auf, und Änderungen in einer Datei werden nicht automatisch in den anderen gespiegelt. Das kostet Vertrauen — intern und extern.
Wie eine geeignete Planungssoftware diese Probleme löst
Moderne Planungssoftware, die speziell für den Mittelstand entwickelt wurde, adressiert genau diese Schwachstellen. Was eine gute Lösung können muss:
Integrierte Planung: Ergebnis-, Finanz- und Bilanzplanung sind in einem System verknüpft. Wer eine Annahme ändert, etwa den Umsatz im dritten Quartal, sieht sofort, welche Auswirkung das auf Liquidität, Eigenkapitalquote und Kapitaldienstdeckungsquote hat. Keine manuelle Übertragung, keine Konsistenzprobleme.
Automatischer Datenimport: Die Ist-Daten kommen per Upload direkt aus der Finanzbuchhaltung, DATEV, SAP, Lexware oder anderen gängigen Systemen. Der manuelle Abgleich zwischen Buchhaltungssystem und Planungstool entfällt.
Automatisiertes Reporting: Ein vollständiger Monatsbericht mit GuV, Liquidität, Kennzahlen, Abweichungsanalyse, Ausblick ist auf Knopfdruck als PDF oder Excel verfügbar. Was früher drei Tage dauerte, dauert eine Stunde oder weniger.
Frühwarnsystem: Die Software erkennt automatisch, wenn kritische Kennzahlen unter Schwellenwerte fallen oder Liquiditätsengpässe drohen — und zeigt diese Entwicklung rechtzeitig an, nicht erst wenn sie eingetreten ist.
KI-gestützte Kommentierung: Moderne Systeme ergänzen automatisierte Berichte um KI-generierte Kommentierungen: Welche Abweichungen sind signifikant? Welche Entwicklungen verdienen Aufmerksamkeit? Was empfiehlt die Analyse als nächsten Schritt? Das gibt dem kaufmännischen Leiter einen ersten Entwurf, den er verfeinern kann statt bei null anzufangen.
Compliance mit StaRUG: Eine vollständig dokumentierte, regelmäßig aktualisierte Planung mit Frühwarnindikatoren erfüllt automatisch die Anforderungen an ein Krisenfrüherkennungssystem nach StaRUG und schützt die Geschäftsführung vor Haftungsrisiken.
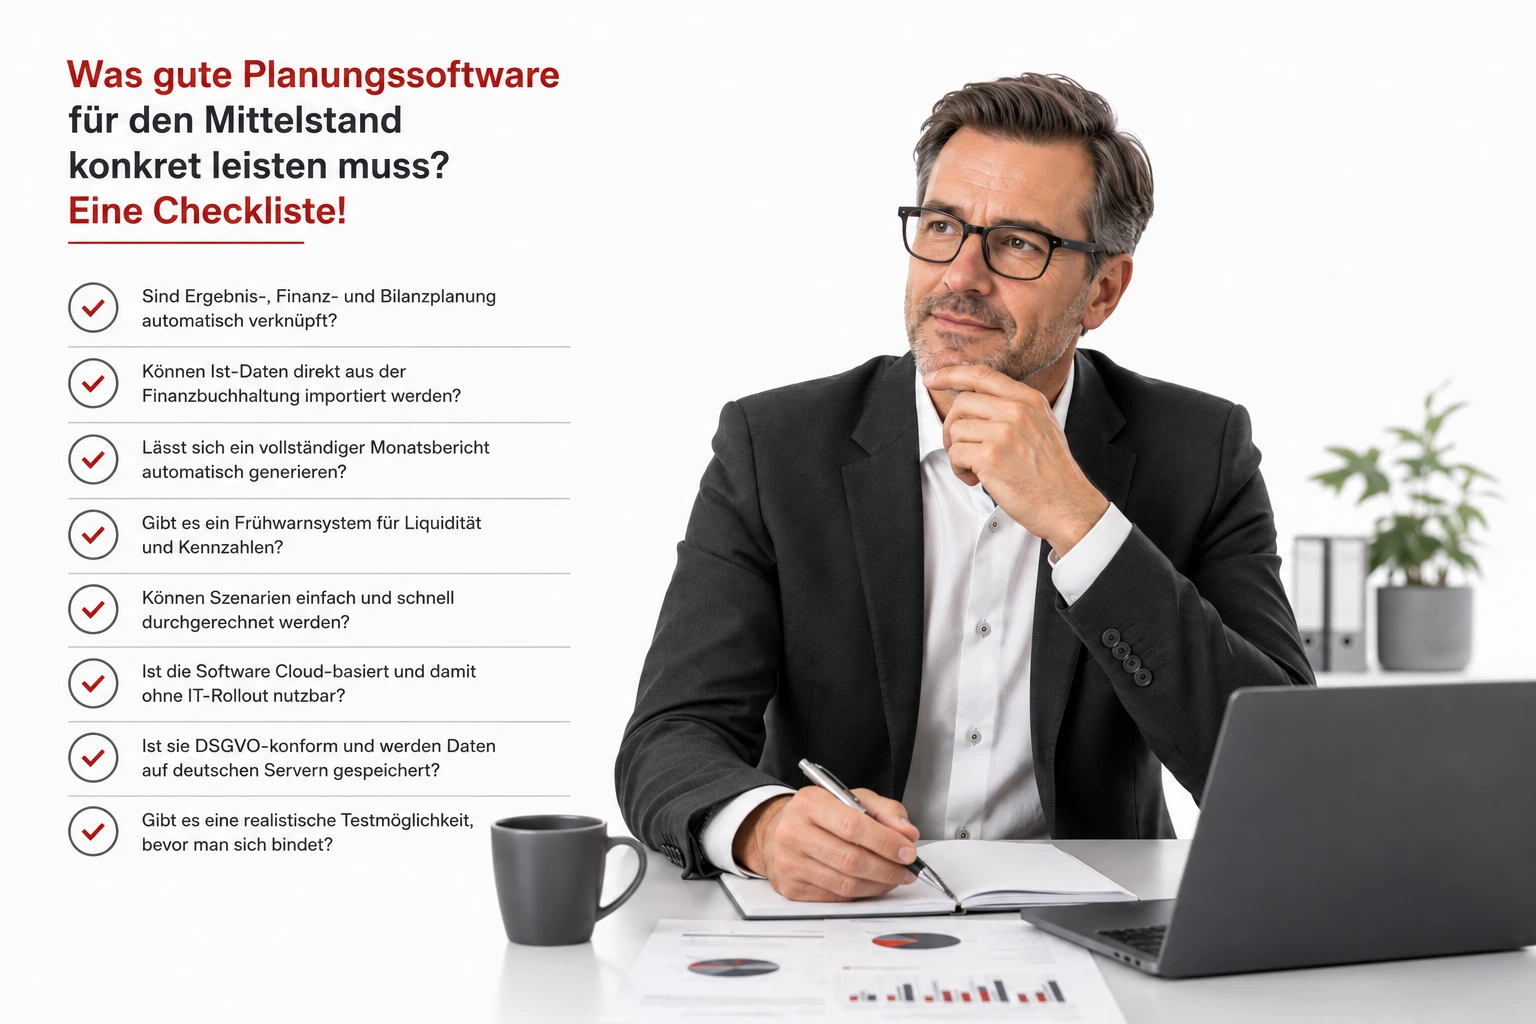
Was gute Planungssoftware für den Mittelstand konkret leisten muss? Eine Checkliste!
Wer als kaufmännischer Leiter eine Planungssoftware evaluiert, sollte folgende Fragen stellen:
• Sind Ergebnis-, Finanz- und Bilanzplanung automatisch verknüpft?
• Können Ist-Daten direkt aus der Finanzbuchhaltung importiert werden?
• Lässt sich ein vollständiger Monatsbericht automatisch generieren?
• Gibt es ein Frühwarnsystem für Liquidität und Kennzahlen?
• Können Szenarien einfach und schnell durchgerechnet werden?
• Ist die Software Cloud-basiert und damit ohne IT-Rollout nutzbar?
• Ist sie DSGVO-konform und werden Daten auf deutschen Servern gespeichert?
• Gibt es eine realistische Testmöglichkeit, bevor man sich bindet?
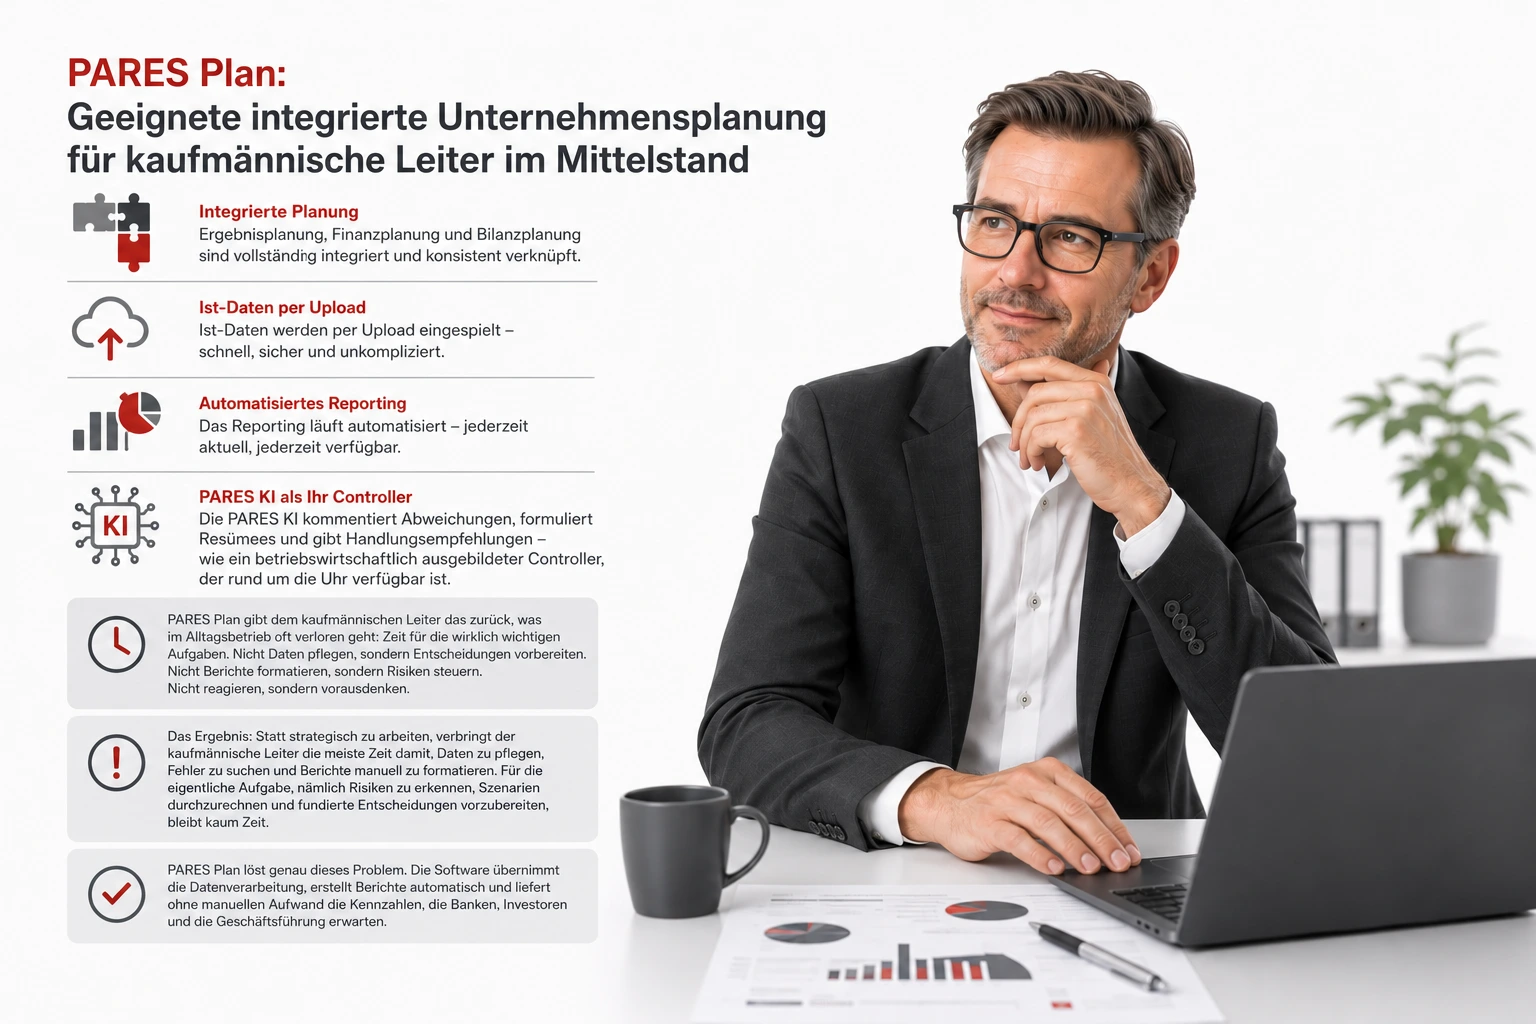
PARES Plan: Integrierte Unternehmensplanung für kaufmännische Leiter im Mittelstand
PARES Plan ist eine Cloud-Software, die alle oben genannten Anforderungen in einem System vereint. Sie wurde speziell für mittelständische Unternehmen von Beratern und Bankern entwickelt, die seit über 25 Jahren kaufmännische Leiter in mehr als 300 Unternehmen bei strategischen und finanziellen Entscheidungen begleitet haben.
Der Kern: Ergebnisplanung, Finanzplanung und Bilanzplanung sind vollständig integriert und konsistent verknüpft. Ist-Daten werden per Upload eingespielt. Das Reporting läuft automatisiert. Die PARES KI kommentiert Abweichungen, formuliert Resümees und gibt Handlungsempfehlungen wie ein betriebswirtschaftlich ausgebildeter Controller, der rund um die Uhr verfügbar ist.
PARES Plan gibt dem kaufmännischen Leiter das zurück, was im Alltagsbetrieb oft verloren geht: Zeit für die wirklich wichtigen Aufgaben. Nicht Daten pflegen, sondern Entscheidungen vorbereiten. Nicht Berichte formatieren, sondern Risiken steuern. Nicht reagieren, sondern vorausdenken.

Hinterlassen Sie einen Kommentar