
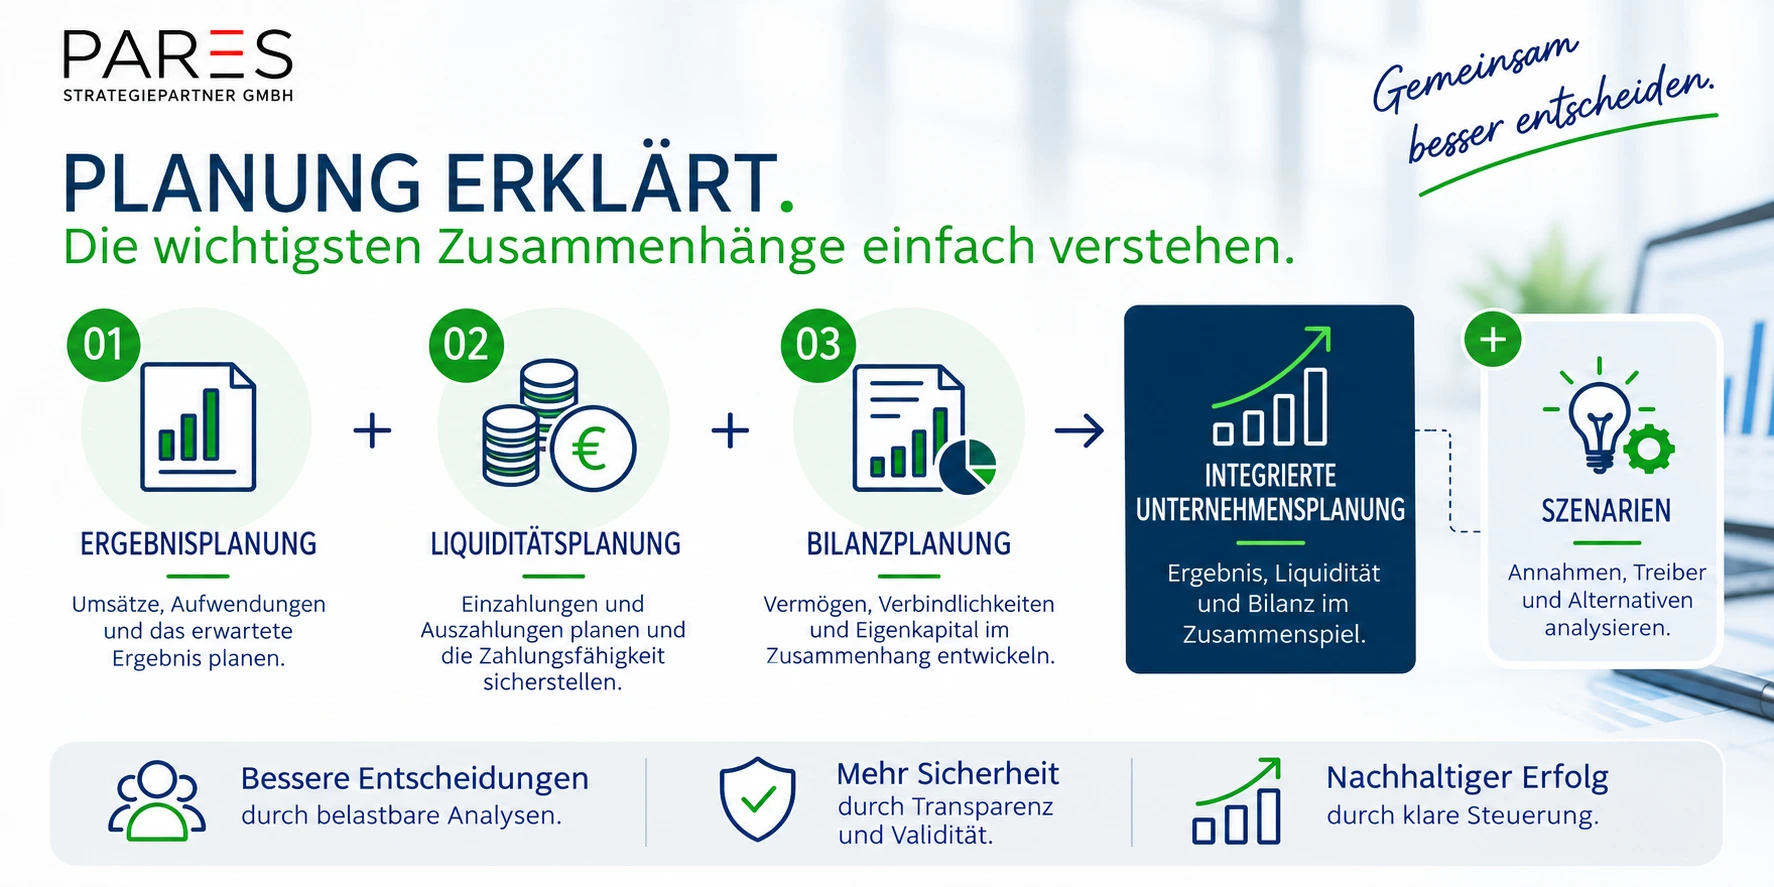
Integrierte Unternehmensplanung macht sichtbar, wie Entscheidungen gleichzeitig Ergebnis, Liquidität und Bilanz beeinflussen.
Wer nur Umsätze und Kosten plant, betrachtet lediglich einen Teil der wirtschaftlichen Entwicklung. Erst das Zusammenspiel aller drei Planungsbereiche schafft eine belastbare Grundlage für unternehmerische Entscheidungen.
Unternehmensplanung bedeutet mehr, als zukünftige Umsätze und Kosten in einer Gewinn- und Verlustrechnung abzubilden. Unternehmerische Entscheidungen wirken sich gleichzeitig auf Ergebnis, Liquidität und Bilanz aus. Genau deshalb sollten diese Bereiche nicht isoliert voneinander geplant werden.
Eine integrierte Unternehmensplanung verbindet Ergebnisplanung, Finanzplanung und Bilanzplanung in einem gemeinsamen Modell. Dadurch wird sichtbar, wie sich Annahmen und Entscheidungen auf die gesamte wirtschaftliche Entwicklung des Unternehmens auswirken.
Integrierte Unternehmensplanung auf einen Blick
1
Ergebnis planen
Erwartete Umsätze, Kosten und Gewinne bilden die wirtschaftliche Entwicklung ab.
2
Liquidität sichern
Einzahlungen und Auszahlungen zeigen, wann Zahlungsmittel verfügbar sind oder benötigt werden.
3
Bilanz verstehen
Vermögen, Verbindlichkeiten und Eigenkapital entwickeln sich im Zusammenhang mit der Planung.
Warum eine reine Ergebnisplanung nicht ausreicht
Eine Ergebnisplanung zeigt, ob das Unternehmen voraussichtlich Gewinne oder Verluste erwirtschaftet. Sie beantwortet jedoch nicht automatisch die Frage, ob zu jedem Zeitpunkt ausreichend liquide Mittel vorhanden sind oder wie sich die geplante Entwicklung auf Vermögen, Verbindlichkeiten und Eigenkapital auswirkt.
Erst durch die Verbindung mit Finanz- und Bilanzplanung entsteht ein vollständiges Bild. So lässt sich beispielsweise erkennen, ob geplantes Wachstum zusätzlichen Finanzierungsbedarf verursacht, wie Investitionen auf die Liquidität wirken oder wie sich die Eigenkapitalstruktur entwickelt.
Praxisbeispiel: Eine Investition wirkt auf mehrere Planungsbereiche
Vereinfachtes, fiktives Beispiel: Ein Unternehmen plant den Kauf einer neuen Maschine. Die Anschaffung soll teilweise durch ein Bankdarlehen finanziert werden. Die Maschine wird über mehrere Jahre abgeschrieben.
Geplante Investition
Bankfinanzierung
Eigenmittel
In der Liquiditätsplanung werden die Auszahlung für die Maschine und die Einzahlung aus dem Darlehen berücksichtigt. Die Bilanzplanung bildet das neue Anlagevermögen und die zusätzliche Darlehensverbindlichkeit ab.
In der Ergebnisplanung wirken sich unter anderem die zukünftigen Abschreibungen und Zinsaufwendungen aus. Die Tilgung des Darlehens reduziert dagegen die Liquidität und die Verbindlichkeiten, ist aber selbst kein Aufwand in der Gewinn- und Verlustrechnung.
Die entscheidende Erkenntnis: Eine einzelne Investitionsentscheidung verändert mehrere Planungsbereiche gleichzeitig. Eine integrierte Unternehmensplanung macht diese Zusammenhänge nachvollziehbar.
Video: Integrierte Unternehmensplanung einfach erklärt
Das Video erläutert, warum Ergebnis-, Liquiditäts- und Bilanzplanung zusammengehören und weshalb eine integrierte Betrachtung für die Unternehmenssteuerung wichtig ist.
Die wichtigsten Erkenntnisse im Überblick
Was gehört zu einer integrierten Unternehmensplanung?
Eine integrierte Unternehmensplanung verbindet im Kern drei Bereiche: die Ergebnisplanung, die Finanz- beziehungsweise Liquiditätsplanung und die Bilanzplanung. Diese Teilplanungen werden nicht unabhängig voneinander geführt, sondern greifen logisch ineinander. Veränderungen in einem Bereich wirken sich dadurch auf die anderen Bereiche aus.
Welche Aufgabe hat die Ergebnisplanung?
Die Ergebnisplanung bildet die erwartete wirtschaftliche Entwicklung des Unternehmens ab. Geplante Umsätze, Materialaufwendungen, Personalkosten und weitere Aufwendungen zeigen, welches operative Ergebnis erzielt werden kann. Damit liefert die Ergebnisplanung eine wichtige Grundlage für die Beurteilung von Ertrag und Wirtschaftlichkeit.
Warum ist die Liquiditätsplanung genauso wichtig?
Gewinn und Liquidität sind nicht dasselbe. Ein Umsatz kann beispielsweise bereits ergebniswirksam sein, während der dazugehörige Zahlungseingang erst Wochen später erfolgt. Gleichzeitig können Investitionen, Tilgungen oder andere Auszahlungen die verfügbare Liquidität belasten.
Die Finanzplanung zeigt deshalb, ob das Unternehmen zu den jeweiligen Zeitpunkten über ausreichend Zahlungsmittel verfügt und ob zusätzlicher Finanzierungsbedarf entsteht.
Welche Rolle spielt die Bilanzplanung?
Die Bilanzplanung zeigt, wie sich die geplante Entwicklung auf Vermögen und Kapital auswirkt. Investitionen verändern das Anlagevermögen, offene Rechnungen führen zu Forderungen oder Verbindlichkeiten und erwirtschaftete Ergebnisse wirken sich auf das Eigenkapital aus.
Dadurch wird sichtbar, wie sich die finanzielle Struktur des Unternehmens im Planungszeitraum entwickelt.
Warum müssen Ergebnis, Liquidität und Bilanz miteinander verbunden sein?
Unternehmerische Entscheidungen wirken fast nie nur auf einen einzelnen Bereich. Eine Investition beeinflusst beispielsweise gleichzeitig Ergebnis, Liquidität und Bilanz. Dasselbe gilt für Finanzierungen, steigende Umsätze oder Veränderungen bei Zahlungszielen.
Eine integrierte Planung bildet diese Wechselwirkungen in einem gemeinsamen Modell ab und hilft, widersprüchliche Ergebnisse einzelner Teilplanungen zu vermeiden.
Welchen Nutzen hat eine integrierte Unternehmensplanung für die Unternehmenssteuerung?
Durch die integrierte Betrachtung erhalten Geschäftsführung und Controlling eine belastbare Grundlage für zukünftige Entscheidungen. Mögliche Entwicklungen lassen sich quantifizieren, Finanzierungslücken können frühzeitig erkannt und unterschiedliche Szenarien miteinander verglichen werden.
Gleichzeitig schafft die Planung eine nachvollziehbare Grundlage für Gespräche mit Banken, Investoren, Beiräten oder anderen Stakeholdern.
Was bedeutet das für Ihr Unternehmen?
Eine gute Unternehmensplanung sollte nicht nur zeigen, welche Umsätze und Gewinne erwartet werden. Sie muss auch beantworten, ob die geplante Entwicklung finanziert werden kann und welche Auswirkungen Entscheidungen auf die Vermögens- und Kapitalstruktur haben.
Mit einer integrierten Planung lassen sich Investitionen, Wachstum, Finanzierungen und Veränderungen der Zahlungsbedingungen im wirtschaftlichen Gesamtzusammenhang betrachten.
So wird Unternehmensplanung zu einem Instrument für fundierte Entscheidungen, statt lediglich Zahlen für das nächste Geschäftsjahr fortzuschreiben.
PARES Plan 45 Tage kostenlos testen
Mit dem PARES Plan verbinden Sie Ergebnis-, Finanz- und Bilanzplanung in einer integrierten Unternehmensplanung. So können Sie wirtschaftliche Zusammenhänge nachvollziehen, unterschiedliche Entwicklungen planen und fundierte unternehmerische Entscheidungen vorbereiten.
Testen Sie den PARES Plan 45 Tage kostenlos und erleben Sie, wie sich Ihre Unternehmensplanung strukturiert und übersichtlich aufbauen lässt.
Während der Testphase begleiten wir Sie persönlich bei den ersten Schritten und unterstützen Sie dabei, Ihre eigene integrierte Unternehmensplanung aufzubauen. So können Sie die Funktionen des PARES Plans kennenlernen und direkt mit Ihren eigenen Unternehmenszahlen arbeiten.
Wie integriert ist Ihre Unternehmensplanung heute?
In einer Live-Demo zeigen wir Ihnen, wie der PARES Plan Ergebnis, Liquidität und Bilanz in einem gemeinsamen Planungsmodell verbindet und wie Sie daraus eine transparente Grundlage für Ihre Unternehmenssteuerung schaffen.
Hinterlassen Sie einen Kommentar