
Eine gute Unternehmensplanung muss mehr leisten, als Umsätze und Kosten für die kommenden Monate oder Jahre zu prognostizieren. Sie soll zeigen, wie sich die wirtschaftliche Entwicklung eines Unternehmens auf das Ergebnis, die Liquidität und die Bilanz auswirkt. Erst wenn diese Bereiche miteinander verbunden sind, entsteht eine belastbare Grundlage für unternehmerische Entscheidungen.
Genau hier setzt die integrierte Unternehmensplanung an. Sie betrachtet die verschiedenen Planungsbereiche nicht isoliert, sondern bildet ihre wirtschaftlichen Zusammenhänge in einem gemeinsamen Planungsmodell ab. Dadurch lassen sich nicht nur erwartete Gewinne, sondern auch der zukünftige Finanzierungsbedarf und die Entwicklung der Vermögens- und Kapitalstruktur besser einschätzen.
Im ersten Teil unserer Videoreihe zur Unternehmensplanung beschäftigen wir uns deshalb mit der grundlegenden Frage: Was zeichnet eine gute integrierte Unternehmensplanung aus?
Integrierte Unternehmensplanung auf einen Blick
1
Ergebnisplanung
Die Ergebnisplanung zeigt, wie sich Umsätze, Kosten und das wirtschaftliche Ergebnis des Unternehmens entwickeln.
2
Liquiditätsplanung
Die Liquiditätsplanung macht sichtbar, welche Einzahlungen und Auszahlungen zu erwarten sind und ob das Unternehmen jederzeit zahlungsfähig bleibt.
3
Bilanzplanung
Die Bilanzplanung zeigt die zukünftige Entwicklung von Vermögen, Eigenkapital und Verbindlichkeiten.
Was ist eine integrierte Unternehmensplanung?
Unter einer integrierten Unternehmensplanung versteht man die miteinander verknüpfte Planung der wesentlichen betriebswirtschaftlichen Größen eines Unternehmens. Im Mittelpunkt stehen dabei die Ergebnisplanung, die Liquiditätsplanung und die Bilanzplanung.
Diese drei Bereiche beantworten unterschiedliche Fragen. Die Ergebnisplanung zeigt, ob ein Unternehmen voraussichtlich profitabel wirtschaftet. Die Liquiditätsplanung macht sichtbar, ob Zahlungsverpflichtungen jederzeit erfüllt werden können. Die Bilanzplanung beschreibt, wie sich Vermögen und Finanzierung des Unternehmens entwickeln.
Entscheidend ist, dass diese Planungen nicht unabhängig voneinander entstehen. Eine Veränderung in einem Bereich kann unmittelbare Auswirkungen auf die anderen Bereiche haben. Wird beispielsweise eine größere Investition geplant, beeinflusst sie unter anderem die verfügbaren Zahlungsmittel, mögliche Finanzierungsverbindlichkeiten und die zukünftigen Abschreibungen.
Eine integrierte Planung berücksichtigt diese Wechselwirkungen und sorgt dafür, dass die einzelnen Planungsrechnungen rechnerisch und wirtschaftlich zusammenpassen.
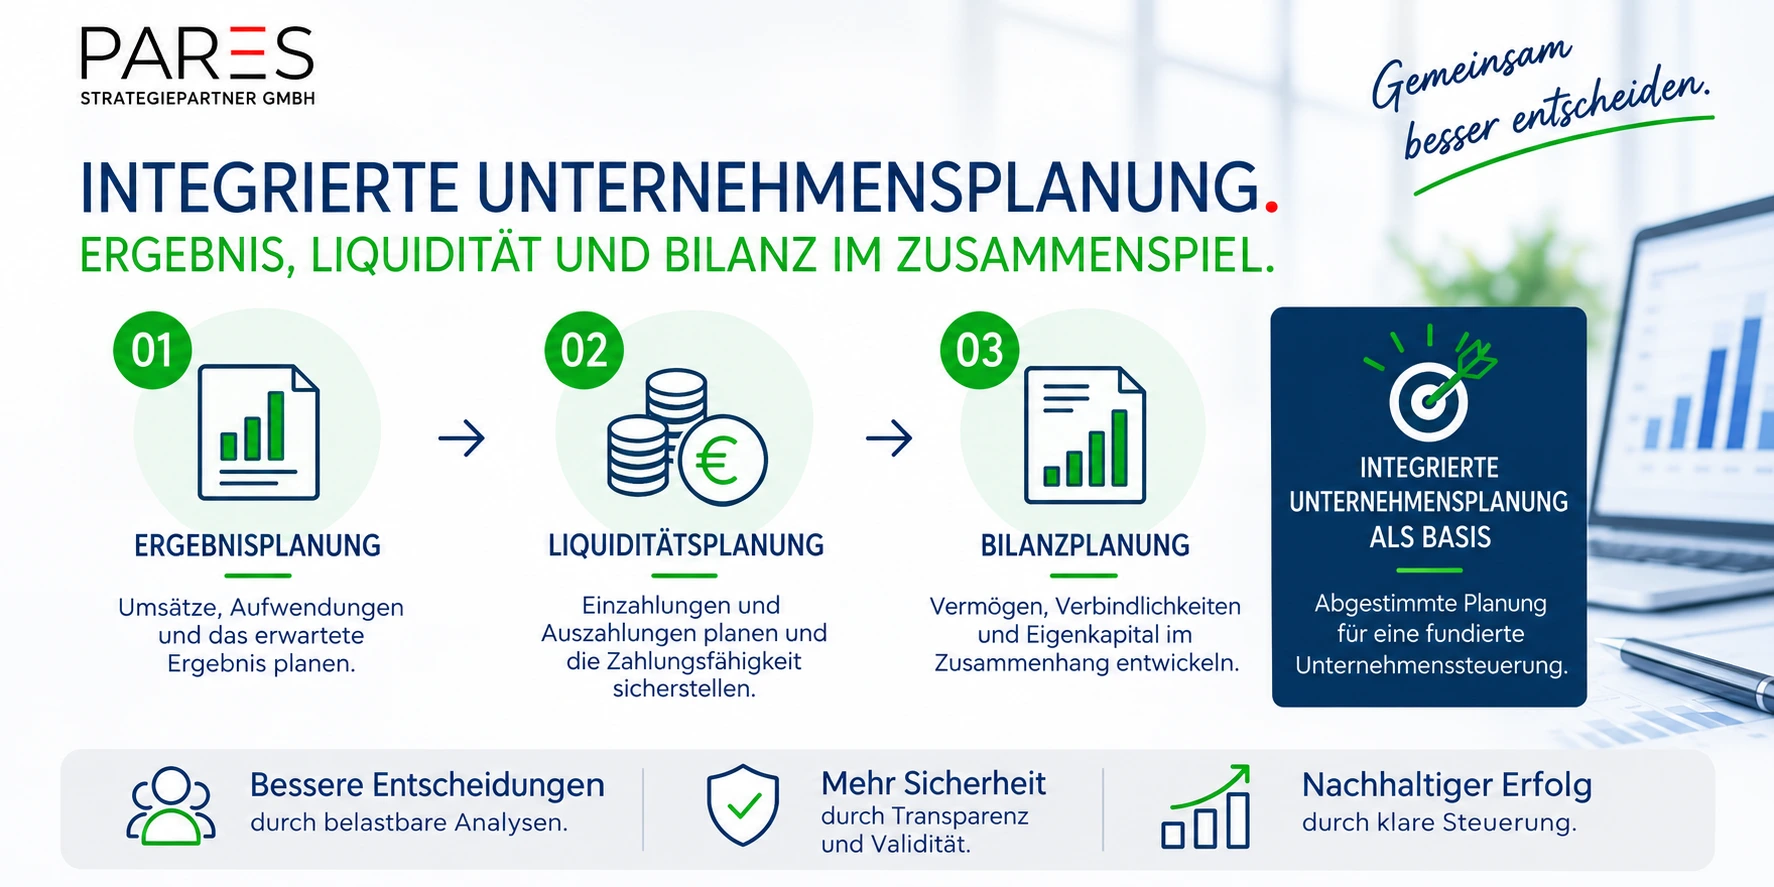
Die drei zentralen Bestandteile einer integrierten Unternehmensplanung
1. Ergebnisplanung: Wie profitabel wird das Unternehmen wirtschaften?
Die Ergebnisplanung bildet die voraussichtliche wirtschaftliche Leistung des Unternehmens ab. Hierzu werden insbesondere Umsatzerlöse, Materialaufwendungen, Personalkosten, sonstige betriebliche Aufwendungen sowie Abschreibungen und Finanzierungskosten geplant.
Auf dieser Grundlage entsteht eine Plan-Gewinn- und Verlustrechnung (Plan-GuV). Sie zeigt, welche Erträge und Aufwendungen in einem bestimmten Zeitraum erwartet werden und welches Ergebnis daraus entsteht.
Für die Unternehmenssteuerung ist das ein wichtiger Ausgangspunkt. Die Ergebnisplanung allein beantwortet jedoch noch nicht, ob die erforderlichen Zahlungsmittel tatsächlich zur Verfügung stehen.
2. Liquiditätsplanung: Ist das Unternehmen jederzeit zahlungsfähig?
Ein Unternehmen kann ein positives Ergebnis erzielen und trotzdem in Liquiditätsschwierigkeiten geraten. Der Grund dafür liegt im Unterschied zwischen Erträgen und Einzahlungen sowie zwischen Aufwendungen und Auszahlungen.
Wird beispielsweise eine Rechnung an einen Kunden gestellt, entsteht grundsätzlich ein Umsatzerlös. Die zugehörige Einzahlung kann jedoch erst Wochen später erfolgen. In der Zwischenzeit müssen möglicherweise bereits Gehälter, Lieferanten oder andere laufende Verpflichtungen bezahlt werden.
Die Liquiditätsplanung stellt deshalb die erwarteten Einzahlungen und Auszahlungen gegenüber. Sie zeigt, wie sich der Zahlungsmittelbestand entwickelt und in welchen Zeiträumen zusätzliche Finanzierungsmittel benötigt werden könnten.
Besonders bei wachsenden Unternehmen, größeren Investitionen oder saisonalen Schwankungen ist diese Perspektive unverzichtbar.
3. Bilanzplanung: Wie entwickeln sich Vermögen und Finanzierung?
Die Bilanzplanung ergänzt die Ergebnis- und Liquiditätsplanung um die Entwicklung der Vermögens- und Kapitalstruktur. Sie zeigt beispielsweise, wie sich Anlagevermögen, Forderungen, Verbindlichkeiten und Eigenkapital verändern.
Investitionen können das Anlagevermögen erhöhen, während Abschreibungen dessen Buchwert reduzieren. Neue Darlehen verändern die Finanzierungsstruktur, während Tilgungen sowohl Verbindlichkeiten als auch liquide Mittel vermindern.
Die Planbilanz führt diese Veränderungen zusammen. Damit wird sichtbar, welche wirtschaftlichen Auswirkungen die geplanten Maßnahmen auf die zukünftige Bilanz des Unternehmens haben.
Warum eine reine Gewinn- und Verlustplanung nicht ausreicht
Eine Gewinn- und Verlustplanung zeigt, welche Erträge und Aufwendungen in einem Unternehmen voraussichtlich entstehen. Sie liefert damit wichtige Informationen über die erwartete Rentabilität. Für eine vollständige Unternehmensplanung reicht diese Perspektive jedoch nicht aus.
Ein geplanter Gewinn bedeutet nicht automatisch, dass dem Unternehmen genügend liquide Mittel zur Verfügung stehen. Umsätze können bereits ergebniswirksam sein, obwohl die entsprechenden Kundenzahlungen erst zu einem späteren Zeitpunkt eingehen. Gleichzeitig können Investitionen oder Darlehenstilgungen die Liquidität belasten, ohne in gleicher Höhe als Aufwand in der Gewinn- und Verlustrechnung aufzutauchen.
Auch die Entwicklung der Bilanz lässt sich aus einer isolierten Ergebnisplanung nicht vollständig ableiten. Veränderungen bei Forderungen, Vorräten, Verbindlichkeiten oder Finanzierungen beeinflussen die wirtschaftliche Situation eines Unternehmens und müssen deshalb berücksichtigt werden.
Erst durch die Verbindung von Ergebnis-, Liquiditäts- und Bilanzplanung entsteht ein Gesamtbild, das sowohl die erwartete Rentabilität als auch die Zahlungsfähigkeit und die zukünftige Vermögens- und Finanzierungsstruktur berücksichtigt.
Video: Was zeichnet eine gute integrierte Unternehmensplanung aus?
Was macht eine gute integrierte Unternehmensplanung aus und warum ist das Zusammenspiel von Ergebnis-, Liquiditäts- und Bilanzplanung so wichtig? Im ersten Teil unserer Videoreihe zeigen wir, welche Anforderungen eine belastbare Unternehmensplanung erfüllen sollte und worauf Unternehmen bei der praktischen Umsetzung achten müssen.
Wie die integrierte Planung in der Praxis funktioniert
In der praktischen Unternehmensplanung werden zunächst die wesentlichen wirtschaftlichen Annahmen festgelegt. Dazu gehören beispielsweise die erwartete Umsatzentwicklung, die Kostenstruktur, geplante Investitionen und die Finanzierung des Unternehmens.
Diese Annahmen fließen in die Ergebnisplanung ein und wirken sich gleichzeitig auf die Liquiditäts- und Bilanzplanung aus. Steigende Umsätze können beispielsweise zu höheren Forderungen führen, während zusätzliche Investitionen den Zahlungsmittelbestand und das Anlagevermögen beeinflussen. Die integrierte Planung bildet diese Zusammenhänge innerhalb eines gemeinsamen Planungsmodells ab.
Ändern sich einzelne Planungsannahmen, werden die Auswirkungen auf Ergebnis, Liquidität und Bilanz gemeinsam betrachtet. Dadurch können Unternehmen unterschiedliche Entwicklungen durchspielen, mögliche Finanzierungslücken frühzeitig erkennen und ihre Entscheidungen auf eine konsistente Planung stützen.
Praxisbeispiel: Umsatzwachstum und Liquiditätsbedarf
Ein Unternehmen plant für das kommende Geschäftsjahr ein deutliches Umsatzwachstum. Obwohl sich dadurch das erwartete Ergebnis verbessert, kann gleichzeitig ein zusätzlicher Liquiditätsbedarf entstehen.
Umsatzwachstum
Das Unternehmen erwartet einen Anstieg seiner Umsatzerlöse um 20 Prozent.
Zahlungsziel
Die Kunden bezahlen ihre Rechnungen durchschnittlich erst nach 60 Tagen.
Liquiditätsbedarf
Durch die zeitliche Verzögerung zwischen Umsatz und Zahlungseingang entsteht ein zusätzlicher Finanzierungsbedarf.
Das Beispiel zeigt, dass steigende Umsätze nicht automatisch zu einer besseren Liquidität führen. Während sich das geplante Ergebnis positiv entwickelt, können höhere Forderungen zunächst zusätzliche finanzielle Mittel binden.
Eine integrierte Unternehmensplanung macht diese Zusammenhänge sichtbar. Sie zeigt nicht nur die erwartete Ergebnisverbesserung, sondern auch die Auswirkungen auf die Liquidität und die Bilanz.
Welche Vorteile bietet eine integrierte Unternehmensplanung?
Eine integrierte Unternehmensplanung schafft eine verlässliche Grundlage für die wirtschaftliche Steuerung eines Unternehmens. Da Ergebnis, Liquidität und Bilanz miteinander verbunden sind, lassen sich die Auswirkungen unternehmerischer Entscheidungen umfassender beurteilen.
Zusammenhänge frühzeitig erkennen
Veränderungen bei Umsätzen, Kosten, Investitionen oder Finanzierungen wirken sich häufig auf mehrere Bereiche der Unternehmensplanung aus. Eine integrierte Planung macht diese Wechselwirkungen sichtbar und hilft, mögliche Risiken frühzeitig zu erkennen.
Finanzierungsbedarf besser einschätzen
Auch wirtschaftlich erfolgreiche Unternehmen können zusätzlichen Finanzierungsbedarf haben. Durch die Verbindung von Ergebnis- und Liquiditätsplanung lässt sich erkennen, wann finanzielle Mittel benötigt werden und wie sich geplante Maßnahmen auf die Zahlungsfähigkeit auswirken.
Unternehmerische Entscheidungen fundierter treffen
Ob Investitionen, Personalaufbau oder geplantes Umsatzwachstum: Eine integrierte Unternehmensplanung zeigt, welche Auswirkungen unterschiedliche Entscheidungen auf die wirtschaftliche Entwicklung haben können. Dadurch lassen sich Handlungsalternativen besser vergleichen und bewerten.
Planung und Forecast miteinander verbinden
Unternehmensplanung ist kein einmaliger Vorgang. Neue Erkenntnisse und aktuelle Geschäftszahlen können dazu führen, dass ursprüngliche Annahmen angepasst werden müssen. Durch regelmäßige Forecasts lässt sich die erwartete Entwicklung aktualisieren und mit der ursprünglichen Planung vergleichen.
Wie unterstützt PARES Plan die integrierte Unternehmensplanung?
Mit dem PARES Plan können Unternehmen ihre Ergebnis-, Liquiditäts- und Bilanzplanung in einer gemeinsamen Anwendung erstellen. Die einzelnen Planungsbereiche sind miteinander verknüpft, sodass die wirtschaftlichen Auswirkungen von Planungsannahmen im Zusammenhang betrachtet werden können.
Änderungen bei Umsätzen, Kosten, Investitionen oder Finanzierungen werden innerhalb der integrierten Unternehmensplanung berücksichtigt. Dadurch lässt sich nachvollziehen, wie sich unterschiedliche Entwicklungen auf das geplante Ergebnis, die verfügbaren Zahlungsmittel und die zukünftige Bilanz auswirken.
Der PARES Plan unterstützt Unternehmen damit bei der Erstellung einer konsistenten Unternehmensplanung und bei der regelmäßigen Aktualisierung ihrer wirtschaftlichen Erwartungen. So entsteht eine Grundlage für fundierte Entscheidungen und eine vorausschauende Unternehmenssteuerung.
Was bedeutet das für Ihr Unternehmen?
Eine integrierte Unternehmensplanung hilft Ihnen, die wirtschaftliche Entwicklung Ihres Unternehmens umfassend zu betrachten. Statt Ergebnis, Liquidität und Bilanz getrennt zu planen, werden ihre Zusammenhänge in einem gemeinsamen Planungsmodell sichtbar.
Dadurch können Sie frühzeitig erkennen, wie sich geplante Investitionen, Umsatzveränderungen oder Finanzierungsentscheidungen auf die zukünftige Unternehmensentwicklung auswirken.
Mit dem PARES Plan lassen sich diese Zusammenhänge systematisch abbilden und unterschiedliche Entwicklungen nachvollziehbar planen. So schaffen Sie eine belastbare Grundlage für Ihre unternehmerischen Entscheidungen.
PARES Plan 45 Tage kostenlos testen
Mit dem PARES Plan verbinden Sie Ergebnis-, Finanz- und Bilanzplanung in einer integrierten Unternehmensplanung. So können Sie wirtschaftliche Zusammenhänge nachvollziehen, unterschiedliche Entwicklungen planen und fundierte unternehmerische Entscheidungen vorbereiten.
Testen Sie den PARES Plan 45 Tage kostenlos und erleben Sie, wie sich Ihre Unternehmensplanung strukturiert und übersichtlich aufbauen lässt.
Während der Testphase begleiten wir Sie persönlich bei den ersten Schritten und unterstützen Sie dabei, Ihre eigene integrierte Unternehmensplanung aufzubauen. So können Sie die Funktionen des PARES Plans kennenlernen und direkt mit Ihren eigenen Unternehmenszahlen arbeiten.
Erleben Sie die integrierte Unternehmensplanung in einer Live-Demo
Erleben Sie in einer persönlichen Live-Demo, wie Sie mit dem PARES Plan Ergebnis-, Liquiditäts- und Bilanzplanung miteinander verbinden und eine integrierte Unternehmensplanung aufbauen können.
Persönliche Live-Demo vereinbaren
Hinterlassen Sie einen Kommentar