
Eine Ergebnisplanung, eine Finanzplanung und eine Bilanzplanung zu erstellen, ist der erste Schritt. Entscheidend ist jedoch, dass diese drei Bereiche nicht unabhängig voneinander betrachtet werden. Erst wenn die einzelnen Planungen logisch miteinander verbunden sind, entsteht eine wirklich integrierte Unternehmensplanung.
Im zweiten Teil unserer Reihe zur Unternehmensplanung geht es deshalb um die Frage, wie eine Planung im Detail aufgebaut sein sollte. Dabei spielen insbesondere die Plausibilisierung der Planung, die Strukturierung nach Sparten sowie realistische Fristen und Zahlungsziele eine wichtige Rolle.
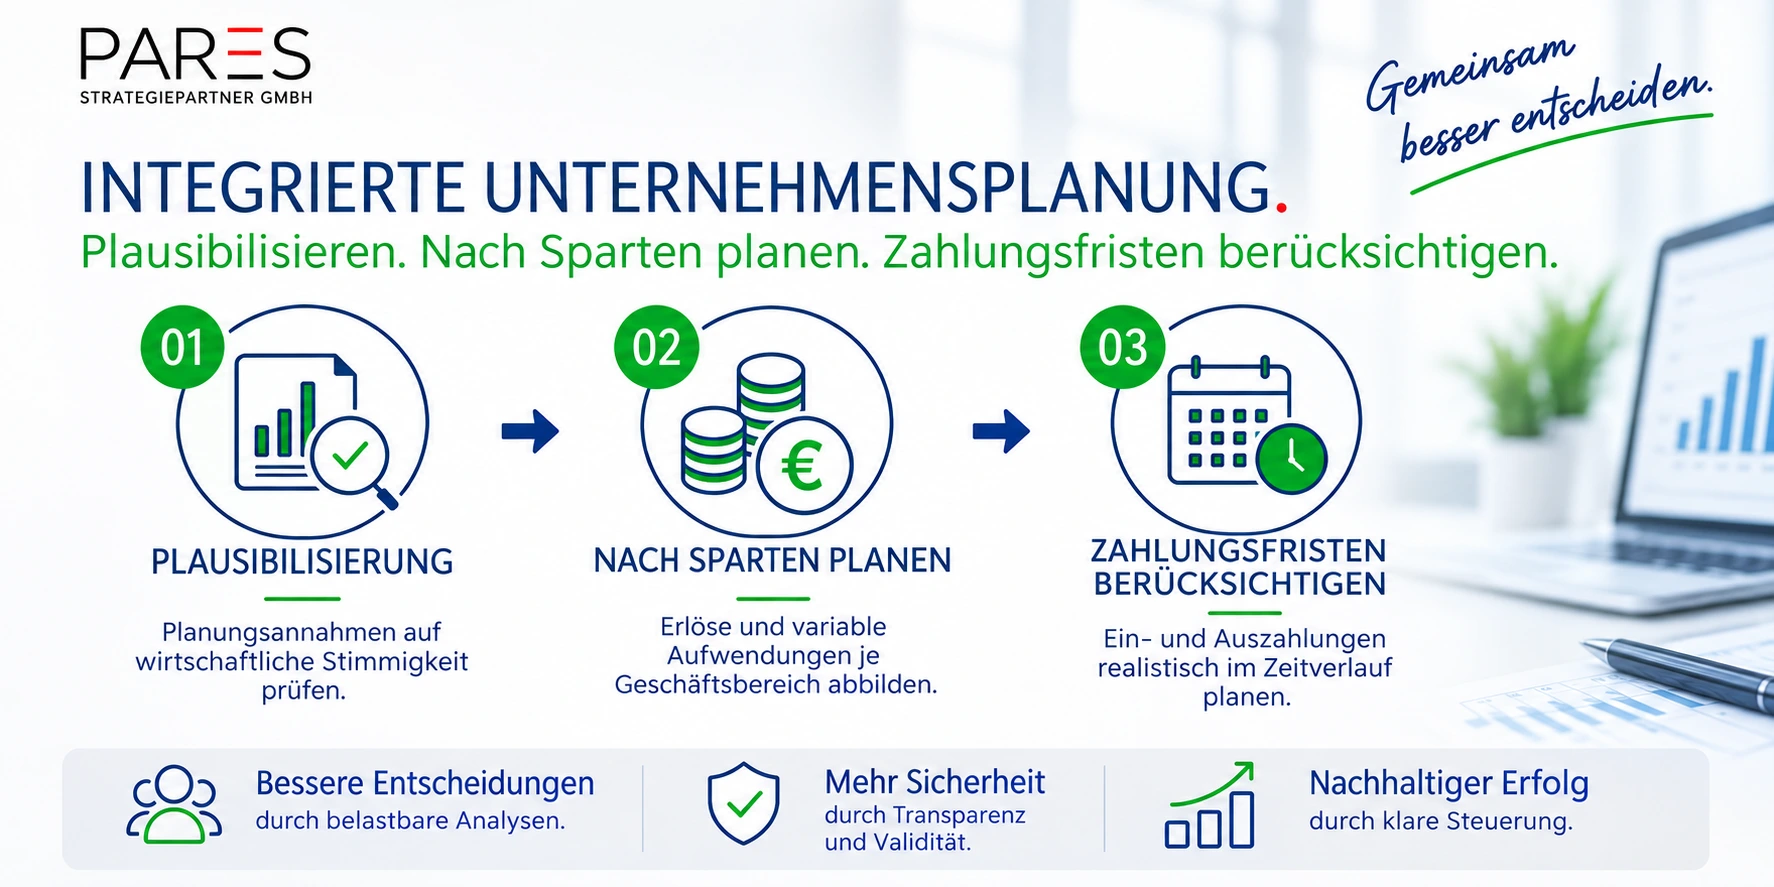
Integrierte Unternehmensplanung auf einen Blick
Planung plausibilisieren
Annahmen und Ergebnisse müssen wirtschaftlich nachvollziehbar sein und rechnerisch zusammenpassen.
Nach Sparten planen
Erlöse und variable Aufwendungen werden nach Geschäftsbereichen strukturiert, um Entwicklungen gezielt analysieren zu können.
Zahlungsziele berücksichtigen
Realistische Fristen verbinden die Ergebnisplanung mit den tatsächlichen Zahlungsströmen und der Liquiditätsplanung.
Warum eine alleinstehende Finanzplanung nicht ausreicht
Eine Finanzplanung zeigt, wie sich Einzahlungen, Auszahlungen und verfügbare Liquidität entwickeln. Für sich allein betrachtet lässt sich jedoch nur schwer beurteilen, ob die zugrunde liegenden Werte tatsächlich plausibel sind. Dafür muss nachvollziehbar sein, wodurch die einzelnen Zahlungsströme entstehen.
Genau hier kommt die integrierte Planung ins Spiel. Umsätze und Aufwendungen aus der Ergebnisplanung wirken sich über Zahlungsziele auf die Liquidität aus. Gleichzeitig verändern Investitionen, Forderungen, Verbindlichkeiten oder Finanzierungen die Bilanz. Werden diese Zusammenhänge konsequent miteinander verknüpft, kann die Planung wesentlich besser nachvollzogen und plausibilisiert werden.
Die wichtigsten Erkenntnisse im Überblick
Warum muss eine integrierte Unternehmensplanung plausibilisierbar sein?
Eine belastbare Unternehmensplanung sollte erklären können, wie ihre Ergebnisse zustande kommen. Das gilt sowohl für interne Entscheidungen als auch dann, wenn die Planung Banken, Investoren oder anderen externen Adressaten vorgelegt wird. Eine isolierte Liquiditätsentwicklung reicht dafür nicht aus. Die zugrunde liegenden Annahmen und ihre Auswirkungen auf Ergebnis, Liquidität und Bilanz müssen nachvollziehbar miteinander verbunden sein.
Warum sollten Erlöse und variable Aufwendungen nach Sparten geplant werden?
Nicht alle Unternehmensbereiche entwickeln sich gleich. Unterschiedliche Produkte, Dienstleistungen oder Geschäftsbereiche können verschiedene Umsätze, Margen und Kostenstrukturen aufweisen. Deshalb sollten Erlöse und die dazugehörigen variablen Aufwendungen bereits zu Beginn der Planung sinnvoll nach Sparten strukturiert werden. So wird sichtbar, welche Bereiche zur wirtschaftlichen Entwicklung beitragen und wo Veränderungen besondere Auswirkungen haben.
Welche Bedeutung haben Fristen und Zahlungsziele?
Ein geplanter Umsatz führt nicht zwangsläufig im gleichen Monat zu einem Zahlungseingang. Ebenso müssen Aufwendungen nicht immer sofort bezahlt werden. Zahlungsziele und andere Fristen bestimmen deshalb, wann ein Wert aus der Ergebnisplanung tatsächlich liquiditätswirksam wird. Erst durch diese zeitliche Zuordnung lässt sich aus der Ergebnisplanung eine realistische Finanzplanung ableiten.
Wie greifen Ergebnis-, Liquiditäts- und Bilanzplanung ineinander?
Die Ergebnisplanung bildet die wirtschaftliche Entwicklung des Unternehmens ab. Über Zahlungsfristen werden daraus Ein- und Auszahlungen für die Liquiditätsplanung. Gleichzeitig entstehen beispielsweise Forderungen oder Verbindlichkeiten, die sich in der Bilanz wiederfinden. Auch Investitionen und Finanzierungen wirken gleichzeitig auf Liquidität und Bilanz. Eine integrierte Planung bildet diese Wechselwirkungen in einem zusammenhängenden Modell ab.
Was bedeutet das für Ihr Unternehmen?
Eine belastbare Unternehmensplanung sollte nicht nur einzelne Planwerte enthalten, sondern deren wirtschaftliche Zusammenhänge nachvollziehbar abbilden.
Werden Erlöse und variable Aufwendungen nach Sparten geplant, realistische Zahlungsziele berücksichtigt und Ergebnis-, Liquiditäts- und Bilanzplanung miteinander verknüpft, lassen sich Planungsannahmen besser beurteilen.
So entsteht eine integrierte Planung, die nicht nur Zahlen liefert, sondern auch deren Entwicklung und Auswirkungen verständlich macht.
PARES Plan 45 Tage kostenlos testen
Mit dem PARES Plan verbinden Sie Ergebnis-, Finanz- und Bilanzplanung in einer integrierten Unternehmensplanung. So können Sie wirtschaftliche Zusammenhänge nachvollziehen, unterschiedliche Entwicklungen planen und fundierte unternehmerische Entscheidungen vorbereiten.
Testen Sie den PARES Plan 45 Tage kostenlos und erleben Sie, wie sich Ihre Unternehmensplanung strukturiert und übersichtlich aufbauen lässt.
Während der Testphase begleiten wir Sie persönlich bei den ersten Schritten und unterstützen Sie dabei, Ihre eigene integrierte Unternehmensplanung aufzubauen. So können Sie die Funktionen des PARES Plans kennenlernen und direkt mit Ihren eigenen Unternehmenszahlen arbeiten.
Wie gut greifen Ihre Planungen bereits ineinander?
Finden wir es gemeinsam heraus. In einer kurzen Live-Demo zeigen wir Ihnen, wie Sie mit dem PARES Plan Ergebnis, Liquidität und Bilanz miteinander verbinden und daraus eine nachvollziehbare und belastbare integrierte Unternehmensplanung aufbauen.
Hinterlassen Sie einen Kommentar