
Was ist mein Unternehmen wert? Diese Frage beschäftigt viele Unternehmer und Gesellschafter, insbesondere wenn eine Unternehmensnachfolge, ein Unternehmensverkauf, der Einstieg eines Investors oder eine strategische Neuausrichtung bevorsteht.
Eine fundierte Unternehmensbewertung hilft dabei, den wirtschaftlichen Wert eines Unternehmens einzuschätzen. Doch wie lässt sich der Unternehmenswert berechnen, ohne zunächst ein aufwendiges Bewertungsgutachten erstellen zu müssen?
Eine pragmatische Möglichkeit bietet die Unternehmensbewertung mit Multiplikatoren. Dabei werden betriebswirtschaftliche Kennzahlen wie Umsatz, EBITDA und EBIT mit geeigneten Bewertungsfaktoren verknüpft. So lässt sich eine erste nachvollziehbare Bewertungsbandbreite ermitteln.
Der PARES Plan unterstützt Unternehmen dabei, auf Grundlage ihrer Finanzbuchhaltungsdaten und einer integrierten Unternehmensplanung ihren Unternehmenswert einzuschätzen. Dabei können das vergangene Geschäftsjahr, das laufende Geschäftsjahr und das kommende Jahr berücksichtigt werden.
In diesem Beitrag erfahren Sie, wie die Unternehmensbewertung mit Multiplikatoren funktioniert, welche Kennzahlen entscheidend sind und wie Sie mit dem PARES Plan eine erste Bewertungsbandbreite für Ihr Unternehmen berechnen können.
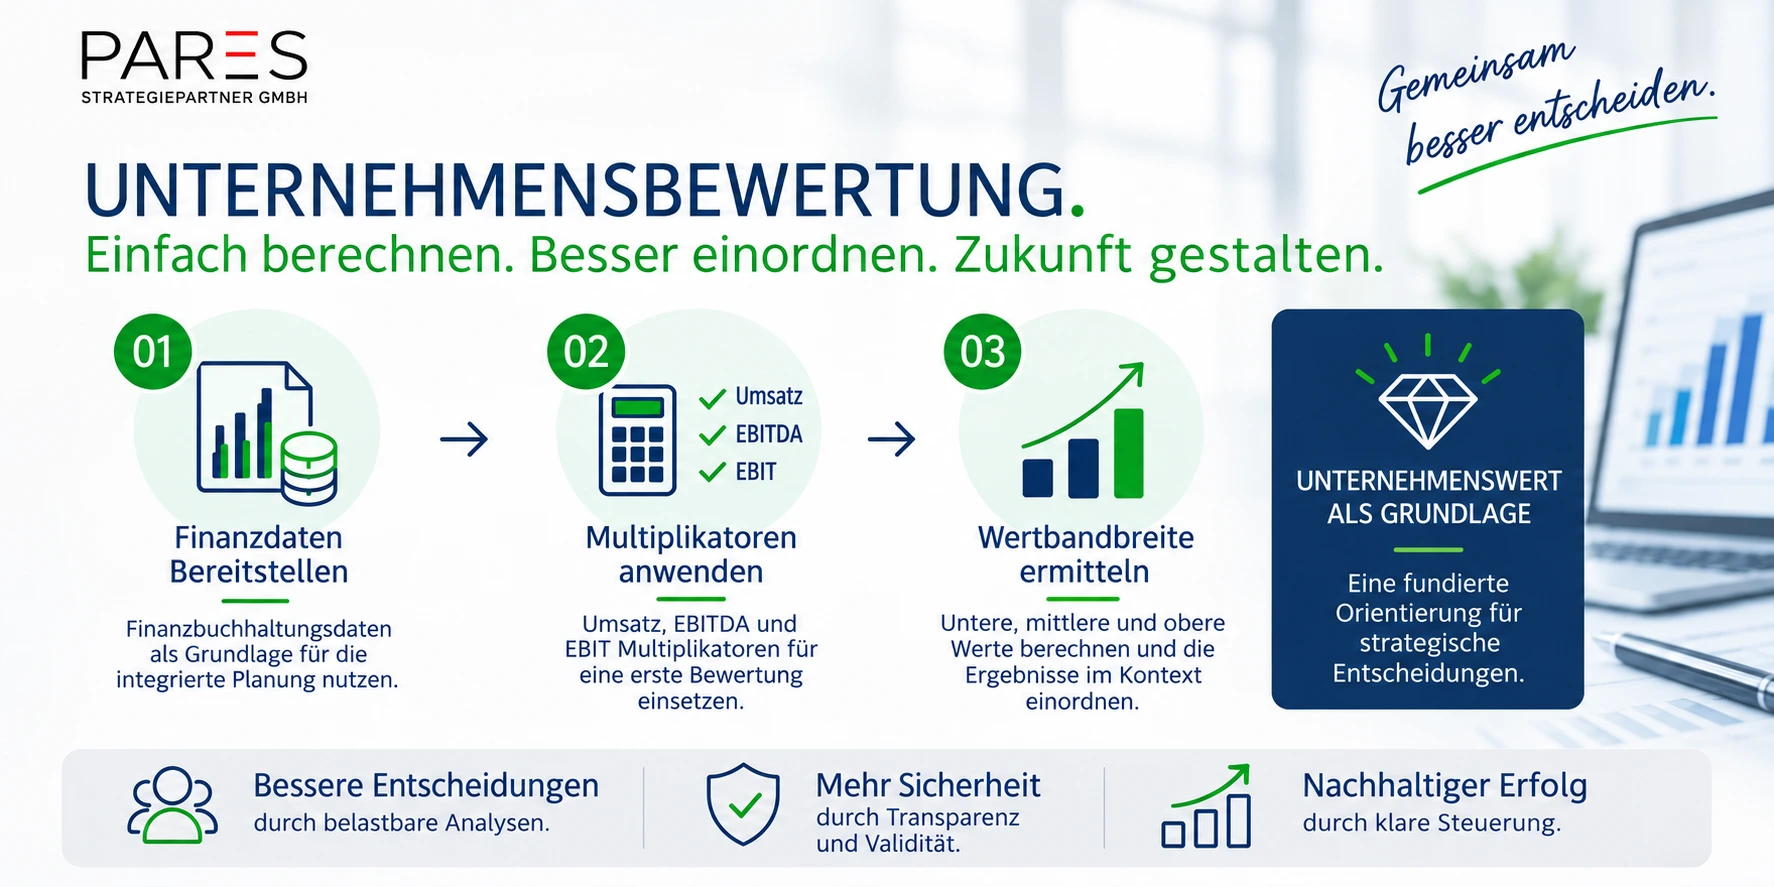
Unternehmenswert berechnen auf einen Blick
Finanzdaten nutzen
Finanzbuchhaltungsdaten und eine integrierte Unternehmensplanung bilden die Grundlage für eine nachvollziehbare Unternehmensbewertung.
Multiplikatoren anwenden
Umsatz, EBITDA und EBIT werden mit geeigneten Bewertungsfaktoren verknüpft, um unterschiedliche Bewertungsansätze zu berechnen.
Wertbandbreite ermitteln
Untere, mittlere und obere Bewertungswerte helfen dabei, den Unternehmenswert einzuschätzen und unterschiedliche Annahmen zu vergleichen.
Unternehmenswert berechnen: Warum eine einzelne Zahl nicht ausreicht
Viele Unternehmer wünschen sich eine möglichst eindeutige Antwort auf die Frage nach dem Wert ihres Unternehmens. Tatsächlich ist eine Unternehmensbewertung jedoch immer von bestimmten Annahmen abhängig.
Der Unternehmenswert wird unter anderem durch die Ertragskraft, die zukünftigen Geschäftsaussichten, die Marktposition, die Abhängigkeit von einzelnen Kunden sowie die wirtschaftlichen Risiken beeinflusst.
Auch die gewählte Bewertungsmethode spielt eine wichtige Rolle. Ein Unternehmen kann beispielsweise auf Basis seines Umsatzes zu einem anderen Ergebnis kommen als bei einer Bewertung anhand des EBIT oder EBITDA.
Deshalb ist es sinnvoll, nicht nur einen einzelnen Wert zu betrachten, sondern eine nachvollziehbare Bewertungsbandbreite zu ermitteln.
Was bedeutet Unternehmensbewertung mit Multiplikatoren?
Bei der Multiplikatormethode wird eine ausgewählte betriebswirtschaftliche Kennzahl mit einem Bewertungsfaktor multipliziert. Dieser Faktor orientiert sich beispielsweise an vergleichbaren Unternehmen oder Transaktionen.
Das Verfahren ermöglicht eine relativ schnelle erste Einschätzung des Unternehmenswertes. Voraussetzung ist allerdings, dass die verwendeten Multiplikatoren zur Branche, zur Unternehmensgröße und zur Definition der zugrunde liegenden Kennzahl passen.
Ein Multiplikator ist deshalb keine allgemeingültige Konstante. Je nach Geschäftsmodell, Ertragslage, Wachstumsperspektive und Risikoprofil können unterschiedliche Bewertungsfaktoren angemessen sein.
Drei Kennzahlen für die Unternehmensbewertung
Der PARES Plan ermöglicht eine Bewertung anhand von Multiplikatoren für Umsatz, EBITDA und EBIT. Diese Kennzahlen betrachten unterschiedliche Aspekte der wirtschaftlichen Leistungsfähigkeit.
Umsatz-Multiplikator
Bewertet das Unternehmen anhand seiner Umsatzerlöse. Besonders wichtig ist dabei, wie profitabel und nachhaltig diese Umsätze sind.
EBITDA-Multiplikator
Stellt das Ergebnis vor Zinsen, Steuern und Abschreibungen in den Mittelpunkt. Er erleichtert bestimmte operative Vergleiche, berücksichtigt aber nicht den Investitionsbedarf.
EBIT-Multiplikator
Verwendet das operative Ergebnis vor Zinsen und Steuern. Abschreibungen sind dabei bereits berücksichtigt.
Umsatz ist nicht gleich Unternehmenswert
Ein hoher Umsatz bedeutet nicht automatisch, dass ein Unternehmen besonders wertvoll ist. Zwei Unternehmen mit identischen Umsatzerlösen können sich erheblich in ihrer Profitabilität unterscheiden.
Ein Unternehmen mit stabilen Margen, wiederkehrenden Kundenbeziehungen und guten Wachstumsaussichten kann anders bewertet werden als ein Unternehmen mit schwankenden Ergebnissen und hohen wirtschaftlichen Risiken.
Deshalb sollte der Umsatz-Multiplikator nicht isoliert verwendet werden. Die ergänzende Betrachtung von EBITDA und EBIT hilft, die Ertragskraft stärker in die Bewertung einzubeziehen.
Warum EBITDA und EBIT unterschiedliche Ergebnisse liefern
Das EBITDA betrachtet das operative Ergebnis vor Abschreibungen. Das EBIT berücksichtigt dagegen die Abschreibungen und damit einen Teil des bilanziell erfassten Werteverzehrs.
Gerade bei kapitalintensiven Unternehmen können diese Unterschiede erheblich sein. Ein produzierendes Unternehmen mit hohen Maschineninvestitionen hat häufig eine andere Kosten- und Kapitalstruktur als ein Dienstleistungsunternehmen.
Für eine fundierte Bewertung ist deshalb wichtig, die Kennzahlen richtig zu interpretieren und nur dazu passende Multiplikatoren zu verwenden.
So funktioniert die Unternehmensbewertung mit dem PARES Plan
Der PARES Plan verbindet die Unternehmensbewertung mit einer integrierten Ergebnis-, Finanz- und Bilanzplanung. Dadurch können Unternehmen ihren Unternehmenswert nicht nur anhand vergangener Geschäftszahlen einschätzen, sondern auch die aktuelle und zukünftige wirtschaftliche Entwicklung berücksichtigen.
Die Grundlage bilden die vorhandenen Finanzbuchhaltungsdaten. Auf dieser Basis lässt sich eine integrierte Unternehmensplanung erstellen beziehungsweise aktualisieren. Die darin enthaltenen Umsatz- und Ergebniskennzahlen können anschließend für die Unternehmensbewertung verwendet werden.
Für die Unternehmensbewertung stehen im PARES Plan die Kennzahlen Umsatz, EBITDA und EBIT zur Verfügung. Diese werden mit geeigneten Multiplikatoren verknüpft, um unterschiedliche Bewertungsansätze zu berechnen.
Für die verwendeten Multiplikatoren werden jeweils ein unterer, ein mittlerer und ein oberer Grenzwert dargestellt. Daraus ergeben sich unterschiedliche Unternehmenswerte, die gemeinsam eine nachvollziehbare Bewertungsbandbreite bilden.
Die Verbindung von Unternehmensbewertung und integrierter Finanzplanung ermöglicht es, historische Ergebnisse und zukünftige Erwartungen gemeinsam zu betrachten. So erhalten Unternehmer eine strukturierte Grundlage, um Bewertungsansätze zu vergleichen und mögliche Werttreiber zu erkennen.
Drei Geschäftsjahre für eine fundiertere Einschätzung
Ein wesentliches Merkmal der Unternehmensbewertung im PARES Plan ist die Betrachtung unterschiedlicher Zeiträume.
Zur Verfügung stehen das vergangene Geschäftsjahr, das laufende Geschäftsjahr und das kommende Jahr. Damit lassen sich historische Ergebnisse, aktuelle Erwartungen und zukünftige Entwicklungen gegenüberstellen.
Vergangenes Geschäftsjahr: Was wurde erreicht?
Das abgeschlossene Geschäftsjahr liefert eine historische Grundlage. Es zeigt, welche Umsätze und Ergebnisse das Unternehmen tatsächlich erwirtschaftet hat.
Diese Werte sind besonders wichtig, weil sie auf realisierten Geschäftsvorfällen beruhen. Allerdings bilden sie nicht zwangsläufig die zukünftige Ertragskraft vollständig ab.
Laufendes Geschäftsjahr: Wo steht das Unternehmen aktuell?
Für das laufende Geschäftsjahr können aktuelle Ist-Daten und Forecast-Werte miteinander verbunden werden.
So lässt sich einschätzen, wie sich das Unternehmen unter Berücksichtigung der bereits bekannten Geschäftsentwicklung voraussichtlich bis zum Jahresende entwickeln wird.
Diese Perspektive ist gerade dann hilfreich, wenn sich die wirtschaftliche Situation gegenüber dem Vorjahr deutlich verändert hat.
Kommendes Geschäftsjahr: Welche Entwicklung wird erwartet?
Der Blick auf das kommende Jahr ergänzt die Bewertung um eine Zukunftsperspektive. Erwartete Umsatzsteigerungen, Kostenveränderungen oder Investitionen können die wirtschaftliche Entwicklung beeinflussen.
Eine solche Planung sollte auf nachvollziehbaren Annahmen beruhen. Je plausibler die zugrunde liegenden Erwartungen sind, desto besser lässt sich der daraus abgeleitete Bewertungsansatz einordnen.
Der PARES Plan ermöglicht darüber hinaus eine integrierte Ergebnis-, Finanz- und Bilanzplanung über 48 Monate. Dadurch steht für die Bewertung eine breitere betriebswirtschaftliche Datenbasis zur Verfügung.
Praxisbeispiel: Unternehmenswert mit EBITDA-Multiplikatoren berechnen
Vereinfachtes, fiktives Beispiel: Ein mittelständisches Unternehmen erzielt ein jährliches EBITDA von 400.000 Euro. Zur ersten Orientierung werden drei beispielhafte EBITDA-Multiplikatoren verwendet.
Je nachdem, welcher Multiplikator angesetzt wird, ergeben sich unterschiedliche Unternehmenswerte.
| Bewertungsansatz | Multiplikator | Unternehmenswert |
|---|---|---|
| Unterer Wert | 4,0 | 1.600.000 € |
| Mittlerer Wert | 5,0 | 2.000.000 € |
| Oberer Wert | 6,0 | 2.400.000 € |
Aus den beispielhaften Multiplikatoren ergibt sich eine Bewertungsbandbreite zwischen 1,6 und 2,4 Millionen Euro.
Die Bandbreite macht deutlich, wie stark die Bewertung von den zugrunde gelegten Faktoren abhängt. Sie bietet eine erste Orientierung, ersetzt jedoch keine detaillierte Prüfung der Unternehmenssituation.
Unternehmenswert und Eigenkapitalwert unterscheiden
Bei der Unternehmensbewertung ist eine Unterscheidung besonders wichtig: Der Wert des operativen Unternehmens ist nicht zwangsläufig identisch mit dem Wert der Gesellschaftsanteile.
Multiplikatoren auf Umsatz, EBITDA oder EBIT werden häufig verwendet, um zunächst einen operativen Unternehmenswert abzuleiten. Dieser wird auch als Enterprise Value bezeichnet.
Um daraus den Eigenkapitalwert abzuleiten, müssen unter anderem die Finanzverbindlichkeiten und verfügbaren liquiden Mittel berücksichtigt werden. Auch weitere Anpassungen können erforderlich sein.
Ein Unternehmen kann beispielsweise operativ einen hohen Wert besitzen, gleichzeitig aber erheblich verschuldet sein. Für einen Gesellschafter ist deshalb entscheidend, welcher Wert nach Berücksichtigung der relevanten Finanzierungspositionen verbleibt.
Eine integrierte Unternehmensplanung mit Bilanz- und Finanzplanung hilft, diese Zusammenhänge nachvollziehbar darzustellen.
Warum der Bewertungsstichtag wichtig ist
Unternehmenswerte beziehen sich immer auf einen bestimmten Zeitpunkt. Deshalb kann im PARES Plan ein Bewertungsstichtag festgelegt werden.
Das ist wichtig, wenn verschiedene Geschäftsjahre miteinander verglichen oder Bewertungen zu unterschiedlichen Zeitpunkten betrachtet werden sollen.
Zwischen zwei Bewertungsstichtagen können sich beispielsweise die Ertragslage, die Finanzverschuldung oder die wirtschaftlichen Erwartungen verändert haben.
Ein einheitlicher Bewertungsstichtag schafft deshalb eine wichtige Grundlage für die Vergleichbarkeit der berechneten Werte.
Welche Faktoren beeinflussen den Unternehmenswert?
Die Berechnung mit Multiplikatoren ist ein pragmatischer Einstieg. Für eine fundierte Einschätzung müssen jedoch auch die wirtschaftlichen Rahmenbedingungen betrachtet werden.
Ertragskraft und Profitabilität
Nachhaltig erwirtschaftete Ergebnisse sind ein wesentlicher Werttreiber. Entscheidend ist nicht nur die Höhe des Ergebnisses, sondern auch dessen Stabilität und Wiederholbarkeit.
Wachstum und Zukunftsperspektiven
Ein Unternehmen mit nachvollziehbaren Wachstumsmöglichkeiten kann anders bewertet werden als ein Unternehmen mit stagnierenden oder rückläufigen Geschäftsaussichten.
Wichtig ist dabei, dass die erwartete Entwicklung durch eine plausible Unternehmensplanung untermauert wird.
Finanzierung und Kapitalbedarf
Hohe Investitionen, gebundenes Working Capital und Finanzverbindlichkeiten können den Wert für die Gesellschafter beeinflussen.
Deshalb sollten Ergebnisplanung, Finanzplanung und Bilanzplanung gemeinsam betrachtet werden.
Unternehmensrisiken
Eine starke Abhängigkeit von einzelnen Kunden, Lieferanten oder Schlüsselpersonen kann die Bewertung beeinflussen. Gleiches gilt für Markt- und Branchenrisiken.
Eine belastbare Unternehmensbewertung sollte solche Risiken bei der Auswahl und Einordnung der Multiplikatoren berücksichtigen.
Unternehmensbewertung als Instrument der Unternehmenssteuerung
Die Frage nach dem Unternehmenswert stellt sich nicht nur beim Verkauf oder bei einer Nachfolgeregelung.
Auch für die laufende Unternehmenssteuerung kann es sinnvoll sein, die Entwicklung des Unternehmenswertes regelmäßig zu betrachten.
Wenn sich Umsätze, Ergebnisse oder Planungsannahmen verändern, können sich daraus neue Bewertungsansätze ergeben.
Eine integrierte Unternehmensplanung unterstützt dabei, diese Entwicklungen transparent zu machen und wirtschaftliche Maßnahmen auch im Hinblick auf ihre mögliche Wertwirkung zu beurteilen.
Unternehmenswert durch bessere Planung beeinflussen
Wer seinen Unternehmenswert langfristig steigern möchte, sollte die wesentlichen Werttreiber kennen.
Dazu gehören beispielsweise eine nachhaltige Verbesserung der Ertragskraft, ein effizienter Kapitaleinsatz, eine stabile Liquiditätsentwicklung und die Reduzierung wesentlicher Unternehmensrisiken.
Mit einer integrierten Planung lassen sich diese Zusammenhänge besser erkennen und geplante Maßnahmen auf ihre wirtschaftlichen Auswirkungen untersuchen.
Die Unternehmensbewertung wird damit nicht nur zu einer einmaligen Berechnung, sondern zu einer zusätzlichen Perspektive für die strategische Unternehmensführung.
Welche Grenzen hat die Multiplikatormethode?
So hilfreich eine schnelle Unternehmensbewertung mit Multiplikatoren ist: Sie liefert keine objektiv feststehende Zahl und ersetzt nicht in jedem Fall eine umfassende Bewertung.
Die Ergebnisse hängen wesentlich von der Qualität der Finanzdaten, der Nachhaltigkeit der verwendeten Ergebniskennzahlen und der Auswahl geeigneter Multiplikatoren ab.
Bei Unternehmen mit außergewöhnlichen Ergebnissen, hohen Investitionsanforderungen oder besonderen Risiken können zusätzliche Analysen notwendig sein.
Für komplexe Transaktionen oder rechtlich relevante Bewertungsanlässe können andere Verfahren, beispielsweise eine Discounted-Cashflow- oder Ertragswertbewertung, erforderlich beziehungsweise besser geeignet sein.
Die Multiplikatormethode eignet sich deshalb besonders als erste, transparente Orientierung und als Ergänzung einer fundierten Unternehmensplanung.
Was bedeutet das für Ihr Unternehmen?
Wer seinen Unternehmenswert kennt, kann strategische Entscheidungen besser vorbereiten. Dabei ist nicht nur der aktuelle Wert interessant, sondern auch die Frage, wie sich die wirtschaftliche Entwicklung auf zukünftige Bewertungsansätze auswirken könnte.
Der PARES Plan verbindet die Unternehmensbewertung mit einer integrierten Ergebnis-, Finanz- und Bilanzplanung.
Auf Basis Ihrer Finanzbuchhaltungsdaten können Sie eine Planung erstellen und Bewertungsbandbreiten anhand von Umsatz-, EBITDA- und EBIT-Multiplikatoren ermitteln.
Die Betrachtung des vergangenen, laufenden und kommenden Geschäftsjahres unterstützt Sie dabei, historische Ergebnisse und zukünftige Erwartungen gegenüberzustellen.
So erhalten Sie eine strukturierte Grundlage, um Ihren Unternehmenswert besser einzuordnen und mögliche Werttreiber gezielt zu analysieren.
PARES Plan 45 Tage kostenlos testen
Mit dem PARES Plan bilden Sie Ergebnis, Bilanz und Liquidität in einem integrierten Modell ab und können unterschiedliche Szenarien direkt miteinander vergleichen.
Ob geringere Umsätze, höhere Kosten oder spätere Zahlungseingänge: Spielen Sie mögliche Entwicklungen durch und erkennen Sie, wie belastbar Ihre Unternehmensplanung auch unter veränderten Bedingungen bleibt.
Während der Testphase begleiten wir Sie persönlich bei den ersten Schritten und unterstützen Sie dabei, Ihre eigene Unternehmensplanung aufzubauen. So können Sie die wichtigsten Funktionen direkt mit Ihren eigenen Zahlen kennenlernen, unterschiedliche Szenarien durchspielen und herausfinden, wie der PARES Plan Sie bei Ihrer täglichen Unternehmenssteuerung unterstützen kann.
Was ist Ihr Unternehmen wert?
Erleben Sie in einer persönlichen Live-Demo, wie Sie mit dem PARES Plan Ihre Unternehmenszahlen integrieren, eine fundierte Finanzplanung erstellen und Ihren Unternehmenswert anhand von Umsatz-, EBITDA- und EBIT-Multiplikatoren einschätzen können.
Persönliche Live-Demo vereinbaren
Hinterlassen Sie einen Kommentar