
Welche Produktsparten verdienen Geld und welche belasten das Unternehmensergebnis?
Eine Spartenrechnung mit Kostenrechnung macht sichtbar, wie einzelne Produkte, Geschäftsbereiche und Kundengruppen zur Wirtschaftlichkeit eines Unternehmens beitragen. Damit schafft sie eine fundierte Grundlage für operative und strategische Entscheidungen.
Ein Unternehmen kann insgesamt profitabel sein, obwohl einzelne Produktsparten Verluste verursachen. Umgekehrt können erfolgreiche Geschäftsbereiche die wirtschaftlichen Schwächen anderer Bereiche verdecken. Wer nur das Gesamtergebnis betrachtet, erkennt diese Zusammenhänge häufig nicht ausreichend.
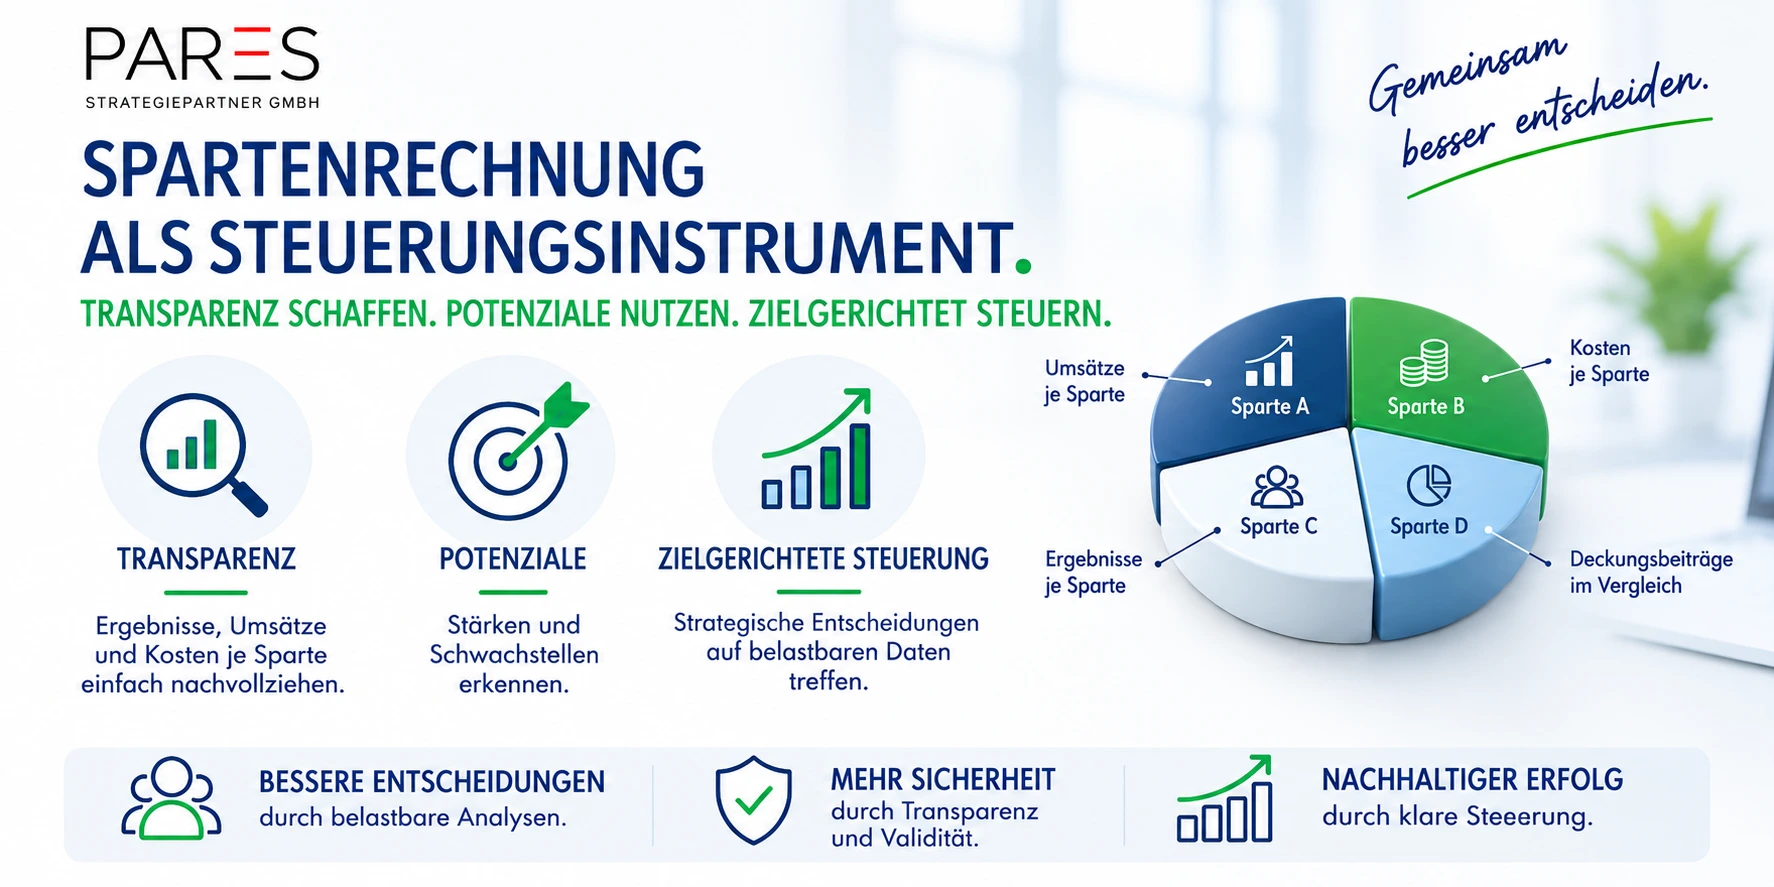
Die Produktspartenrechnung mit Kostenrechnung schafft hier Transparenz. Sie verbindet die Analyse von Umsätzen und Kosten mit einer differenzierten Betrachtung einzelner Unternehmensbereiche. Die PARES Strategiepartner unterstützen mittelständische Unternehmen beim Aufbau und bei der Weiterentwicklung dieses Controlling-Instruments.
Spartenrechnung auf einen Blick
1
Ergebnisse erkennen
Ermitteln, welche Sparten Deckungsbeiträge erwirtschaften und wo wirtschaftliche Schwächen entstehen.
2
Kosten verstehen
Fixe und variable Kosten unterscheiden und Kostenstrukturen transparent analysieren.
3
Gezielt steuern
Produktportfolio, Preise, Kapazitäten und Unternehmensbereiche fundierter beurteilen.
Was ist eine Spartenrechnung mit Kostenrechnung?
Die Spartenrechnung ist ein Instrument des operativen und strategischen Controllings. Sie untersucht die wirtschaftliche Leistungsfähigkeit einzelner Bereiche eines Unternehmens. Je nach Geschäftsmodell können dies Produktsparten, Teilmärkte, Geschäftseinheiten, Produktionsbereiche oder Kundengruppen sein.
In Verbindung mit einer Kostenrechnung werden die zugehörigen Erlöse und Kosten systematisch erfasst und ausgewertet. Dadurch wird sichtbar, welchen Beitrag einzelne Sparten zum Unternehmensergebnis leisten und welche Kostenstrukturen dahinterstehen.
Die PARES Strategiepartner passen die Spartenrechnung an die individuellen Anforderungen des Unternehmens an. Ziel ist eine praxisgerechte Lösung, die von den Mitarbeitern fortgeführt und bei Bedarf weiterentwickelt werden kann.
Praxisbeispiel: Zwei Produktsparten im Vergleich
Vereinfachtes, fiktives Beispiel: Ein mittelständisches Unternehmen verkauft Produkte in zwei Sparten. Beide erzielen Umsätze, unterscheiden sich jedoch in ihren variablen Kosten und damit in ihrem Deckungsbeitrag.
120.000 €
40.000 €
100.000 €
Sparte A erwirtschaftet einen Deckungsbeitrag von 120.000 Euro, Sparte B einen Deckungsbeitrag von 40.000 Euro. Zusammen stehen somit 160.000 Euro zur Deckung der gemeinsamen Fixkosten von 100.000 Euro zur Verfügung.
Unter der vereinfachenden Annahme, dass keine weiteren Kosten anfallen, ergibt sich ein Betriebsergebnis von 60.000 Euro.
Die Analyse zeigt, dass Sparte A den größeren Beitrag zur Deckung der gemeinsamen Fixkosten leistet. Daraus folgt jedoch nicht automatisch, dass Sparte B unwirtschaftlich ist: Auch sie erwirtschaftet einen positiven Deckungsbeitrag.
Für eine fundierte Entscheidung müssen zusätzlich beispielsweise spartenspezifische Fixkosten, Kapazitätsbindungen, Marktpotenziale und strategische Bedeutung berücksichtigt werden.
Die entscheidende Erkenntnis: Eine Spartenrechnung macht Unterschiede zwischen Geschäftsbereichen sichtbar und hilft, wirtschaftliche Entscheidungen auf einer differenzierten Zahlenbasis zu treffen.
Video: Spartenrechnung mit Kostenrechnung das PARES Controlling-Instrument
Im folgenden Video erfahren Sie, wie die PARES Strategiepartner mittelständische Unternehmen mit einer Produktspartenanalyse und Kostenrechnung unterstützen. Im Mittelpunkt stehen die Transparenz über Kosten und Ergebnisse sowie eine praxisorientierte Unternehmenssteuerung.
Die wichtigsten Instrumente der Produktspartenanalyse
Warum werden fixe und variable Kosten getrennt?
Eine zentrale Grundlage der Spartenrechnung ist die Unterscheidung zwischen fixen und variablen Kosten. Variable Kosten verändern sich innerhalb eines relevanten Beschäftigungsbereichs mit der Leistungsmenge, während fixe Kosten kurzfristig weitgehend unabhängig davon anfallen.
Diese Trennung ist insbesondere für die Deckungsbeitragsrechnung wichtig. Sie zeigt, welcher Betrag nach Abzug der variablen Kosten zur Deckung der Fixkosten und zur Erzielung eines Gewinns verbleibt.
Was zeigt die Deckungsbeitragsrechnung?
Die Deckungsbeitragsrechnung stellt den Erlösen einer Sparte die zugehörigen variablen Kosten gegenüber. Der daraus resultierende Deckungsbeitrag macht sichtbar, wie viel eine Sparte zur Deckung der Fixkosten beiträgt.
Mit einer mehrstufigen Deckungsbeitragsrechnung können darüber hinaus direkt zurechenbare spartenspezifische Fixkosten berücksichtigt werden. So entsteht ein differenzierteres Bild der Wirtschaftlichkeit einzelner Bereiche.
Wie wird die Gewinnschwelle einer Produktsparte ermittelt?
Die Gewinnschwelle, auch Break-even-Point genannt, beschreibt die Absatzmenge oder den Umsatz, bei dem die relevanten Erlöse und Kosten gleich hoch sind.
Bei einem vereinfachten Ein-Produkt-Modell ergibt sich die Break-even-Menge, indem die zurechenbaren Fixkosten durch den Deckungsbeitrag je Einheit geteilt werden.
Die Gewinnschwellenanalyse unterstützt beispielsweise bei Preisentscheidungen, der Beurteilung von Absatzmengen und der Planung neuer Produktbereiche.
Welche Bedeutung hat die Vollkostenrechnung?
Neben der Deckungsbeitragsrechnung kann eine Vollkostenrechnung eingesetzt werden, um direkte Kosten und anteilige Gemeinkosten den jeweiligen Sparten zuzuordnen.
Die PARES Strategiepartner ermitteln gemeinsam mit dem Unternehmen geeignete Gemeinkostenzuschlagssätze pro Sparte. Diese können für Kalkulationen und die Analyse der Kostenstruktur genutzt werden.
Bei der Interpretation ist zu beachten, dass die Verteilung gemeinsamer Fixkosten von den gewählten Schlüsseln abhängt. Deshalb sollten Vollkostenergebnisse nicht isoliert als Grundlage kurzfristiger Sortimentsentscheidungen verwendet werden.
Welche Aufgabe übernimmt die Kostenstellenrechnung?
Die Kostenstellenrechnung ordnet Kosten den Bereichen zu, in denen sie verursacht werden. Das können beispielsweise Fertigung, Verwaltung oder einzelne Produktionsbereiche sein.
Im Rahmen einer Kostenstellenanalyse lassen sich unter anderem Stundensätze für Produktionsbereiche ermitteln. Sie unterstützen die Kalkulation und ermöglichen eine genauere Analyse betrieblicher Leistungsprozesse.
Wie werden Ist- und Planzahlen genutzt?
Eine Spartenrechnung kann sowohl mit Ist-Daten als auch mit Planwerten aufgebaut werden. Ist-Zahlen zeigen die tatsächlich erreichten Ergebnisse, während Planwerte die erwartete Entwicklung abbilden.
Der Vergleich beider Perspektiven macht Abweichungen sichtbar. So können beispielsweise Veränderungen bei Absatzmengen, Verkaufspreisen, Materialkosten oder der Kapazitätsauslastung systematisch untersucht werden.
Wie wird die Spartenrechnung im Unternehmen eingeführt?
Eine praxisgerechte Spartenrechnung beginnt mit der Definition der zu analysierenden Unternehmensbereiche. Anschließend werden die relevanten Erlös- und Kostenarten, Kostenstellen sowie die erforderlichen Zuordnungsregeln festgelegt.
Die PARES Strategiepartner erarbeiten die Grundlagen und die Kostenrechnung gemeinsam mit den Mitarbeitern des Unternehmens. Dadurch wird betriebswirtschaftliches Know-how übertragen und die eigenständige Weiterführung der Auswertungen unterstützt.
Bestehende Kostenstellenbuchungen aus der Finanzbuchhaltung können dabei als Datengrundlage dienen, sofern die Zuordnung und Datenqualität für die geplanten Analysen geeignet sind.
Die Lösung soll anpassungsfähig bleiben, damit neue Produktsparten, veränderte Prozesse oder zusätzliche Informationsanforderungen berücksichtigt werden können.
Spartenrechnung und integrierte Finanzplanung verbinden
Die Spartenrechnung zeigt, welche Bereiche zur Wirtschaftlichkeit des Unternehmens beitragen. Eine integrierte Finanzplanung ergänzt diese Perspektive um die zukünftige Entwicklung von Ergebnis, Liquidität und Bilanz.
In Kombination können Unternehmen beispielsweise untersuchen, wie sich veränderte Absatzmengen, Produktpreise, Investitionen oder Kostenstrukturen auf ihre wirtschaftliche Entwicklung auswirken.
Damit entsteht eine fundiertere Grundlage für operative und strategische Entscheidungen – von der kurzfristigen Ergebnisverbesserung bis zur langfristigen Unternehmensausrichtung.
Was bedeutet das für Ihr Unternehmen?
Wenn Sie nur das Gesamtergebnis Ihres Unternehmens betrachten, bleiben wirtschaftliche Unterschiede zwischen einzelnen Bereichen möglicherweise verborgen.
Prüfen Sie deshalb, ob Sie nachvollziehen können, welche Produktsparten positive Deckungsbeiträge erwirtschaften, wo Fixkosten entstehen, welche Kostenstellen besonders relevant sind und wie sich einzelne Bereiche im Vergleich zur Planung entwickeln.
Eine transparente Spartenrechnung hilft Ihnen, Ergebnistreiber und wirtschaftliche Schwachstellen zu erkennen und Ihr Unternehmen gezielter zu steuern.
PARES Plan 45 Tage kostenlos testen
Mit dem PARES Plan verbinden Sie Ergebnis-, Finanz- und Bilanzplanung in einer integrierten Unternehmensplanung. So können Sie wirtschaftliche Zusammenhänge nachvollziehen, unterschiedliche Entwicklungen planen und fundierte unternehmerische Entscheidungen vorbereiten.
Testen Sie den PARES Plan 45 Tage kostenlos und erleben Sie, wie sich Ihre Unternehmensplanung strukturiert und übersichtlich aufbauen lässt.
Während der Testphase begleiten wir Sie persönlich bei den ersten Schritten und unterstützen Sie dabei, Ihre eigene integrierte Unternehmensplanung aufzubauen. So können Sie die Funktionen des PARES Plans kennenlernen und direkt mit Ihren eigenen Unternehmenszahlen arbeiten.
Wie transparent sind Ihre Produktsparten heute?
Erfahren Sie in einer Live-Demo, wie der PARES Plan eine integrierte Unternehmensplanung unterstützt und wie Sie betriebswirtschaftliche Analysen für Ihre Unternehmenssteuerung nutzen können.
Hinterlassen Sie einen Kommentar